แฟรนไชส์ รสเด็ด ก๋วยเตี๋ยวกระทุ่มแบน
โคคาและแมงโก้ทรี
เชสเตอร์
บริษัท โชคดีติ่มซำ คอร์ปอเรชั่น จำกัด
เดอะพิซซ่า คอมปานี
นีโอ สุกี้
บริษัท โมบายสเต็ก จำกัด
บริษัท อีซี่ส์ อินเตอร์เนชั่นแนล แฟรนไชส์ จำกัด
แบล็คแคนยอน คอฟฟี่
เคเอฟซี
ก๋วยเตี๋ยวลูกชิ้นหมูนายฮั้งเพ้ง/แชมป์
ก๋วยเตี๋ยวลูกชิ้นหมู พริกกะเหรี่ยง
เอแอนด์ดับบลิว
นายเคี้ยงเอ็มไพร์
หมูย่างเฉพาะกิจ
เอชเคเอ็น ฮ่องกงนู้ดเดิ้ล
ชายสี่บะหมี่เกี๊ยว
กลอเรีย จีนส์ คอฟฟี่ส์
คอฟฟี่ ทูเดย์
คอฟฟี่ เวิลด์
คาเฟ ดิโอโร่
เฉาก๊วยธัญพืช
คอฟฟี่ เมคเกอร์
สตาร์บัคส์
ไผ่ทอง ไอศครีม
มหาชัย ไอศครีม
มิลค์พลัส
ไนน์ตี้-โฟร์ คอฟฟี่
กู๊ดมอร์นิ่ง ฟาร์มเฮ้าส์
ควอลิตี้ คิดส์
คุมอง
สถาบันดนตรีเคพีเอ็น
สมาร์ท เบรน
พีลลิ่ง บิวตี้ แอนด์ เฮลท์ เซ็นเตอร์
เซเว่น-อีเลฟเว่น
คอนเซ็ปต์
ซันสโตร์
108 ช็อป
เฟรชมาร์ท
ไอเดียมี
อัลฟ่ากราฟฟิคส์
หมอมวลชน
อีทูดี้
สถาบันยูนิเซิร์ช
เมล์บ็อกซ์
กาแฟสวัสดี
กาแฟสด ชาวดอย
บริษัท บอนกาแฟ (ประเทศไทย) จำกัด
บริษัท น้ำอ้อยไร่ไม่จน จำกัด
บริษัท อีอาร์เอ โฮลดิ้ง (ประเทศไทย) จำกัด
แฟรนไชส์ เตี๋ยวเรือต่อชาม
ซับเวย์
โจ๊กบางกอก
ครัวมือถือ
ไอศกรีมทอด แซนต้า
โรงงานคัดแยกขยะเพื่อรีไซเคิล วงษ์พาณิชย์
ขนมบ้านอัยการ
ฟาสซิโน
ทัศนัยก๋วยเตี๋ยวไก่มะระ
ไก่ย่างเขาสวนกวางป๋านึก
สตาร์ เมกเกอร์
วอชชิ่ง ทูเดย์
คลีนเมท ดรายคลีน แอนด์ ลอนดรี้
แฟรนไชส์กาแฟสด ชาอินเดีย - กาแฟเปอร์เซีย
เกาเหลาเนื้อ ธัญรส
ไดมอนด์ แพนเค้กการ์ตูน
มิสเตอร์ปรินท์
มัณฑนาขนมถ้วยมะพร้าวอ่อน
บ้านเรียนแม็ค
บริษัท วินเซ็นท์ เซ็นเตอร์เซอร์วิส กรุ๊ป จำกัด
ร้านปังสด ขนมปัง-นมสด
สถาบันพัฒนาเด็กเล็ก คิโด้
นาด้า
อินทนิล
ชิ้นแซ่บ เย็นตาโฟ (สูตรเยาวราช)
ไทยชง บอรก
คุณอุ๊ สตรอเบอรี่สดปั่น
ฟองแฟ้บ ลอนดรี้&ดราย คลีน
โกลเบิล อาร์ต สถาบันสอนศิลปะเพื่อพัฒนาการเด็ก
อินเตอร์ อาร์ต
โฟกัส โก๋ อินเตอร์
วิซาร์ด ออโต้ แคร์
สถาบันกวดวิชาติวเตอร์ คลับ
ฮอทสปา
ธุรกิจห้าดาว
ไอศกรีมทอด ตี๋ ดอกสะเดา
สถาบันกวดวิชา ไฮ-สปีด แมธ เซ็นเตอร์
ร้อยรส ไอติมโบราณ
ทรูคอฟฟี่ ช็อป
บ้านฉาง กล้วยอบน้ำผึ้งทอดและกุ๊ยฉ่ายทอดสูตรกรอบ
กาแฟเขาทะลุ ชุมพร
โคโคโร่ คอฟฟี่
จิมโบรี
ทเวนตี้ – วัน กาแฟสด แอนด์ ชาไข่มุกปั่น แอนด์ น้ำปั่น
ผัดไทย100ปี บ้านทางเกวียน
โรงเรียนสอนภาษามู่หลาน
สถาบัน ศิ. กวดวิชา
เอ็มมิลค์ นมสดแท้ 100%
ร้านน้องฟ้า เซอร์วิส
สวนสนุกเป่าลม แบม แบม
คิงคลาส อะคาเดมี่
ดีอิ้ง คลับ
โฮม แคร์ เซ็นเตอร์
ก๋วยเตี๋ยวปลาด๊อกเตอร์
สถาบันคณิตศาสตร์ วันทูวัน
พีดับบลิวที เอ็กซ์เพรส
ศูนย์เรียนรู้ โอไมลส์
ไก่ทอดสมุนไพร เชียงคำ
เอ็น แอนด์ บี
บริษัท แอมอีซี่เวย์ อินเทลลิเจนซ์ เทคโนโลยี จำกัด
ศูนย์ศิลปะ 3 มิติ เคลย์เวิร์คส
ไทย เซคิวริตี้ เซ็นเตอร์
แฟรนไชส์ ปลาบอมบ์ ลูกชิ้นทอด บาย ชิ้นแซ่บ@บางกอก
โจโจ้ เพอร์ฟูม
ขนมไข่อินเตอร์
บริษัท เก็ท ฟิท เอเซีย จำกัด
คาลิสเต้ เฮ้าส์
ร้านเจลลี่เบิร์ด เฮลท์ตี้โซน
เอสพี โดนัทจิ๋ว
เดอะ อิงลิช คลินิค
ไก่ทอด สกาย
แฟรนไชส์ขนมไข่มด
เซ็นส์แมธ
อีซี่ ปริ๊น โฟโต้ แล็ป
สถาบันเสริมทักษะและความรู้ภาษาอังกฤษ จีเนียส แพลนเน็ต
ศูนย์รับสร้างบ้าน พีดีเฮ้าส์
อัลตร้า แมท : โมเดิร์นอิงลิช โดยสมาร์ท เบรน
ชาลี สเต็กส์ สำนักงานใหญ่
มิสเตอร์เอส พั๊นช์
ก๋วยเตี๋ยวลูกชิ้นปลานายใบ้ ไบ้ซันฟูดส์ เฮียสุ ของแท้ต้นตำหรับ
เอชเจ เฟรชมิลค์ ปังหยา-นมสด
เดอะ วอฟเฟิล
คอฟฟี่ครับบายนาชา
แฟรนไชส์ขนมไข่โบราณ บาย น้องฟ้า
อีซี่ส์ คิทเช่น
มอร์เก้น บาย อีซี่ส์
ฮ่องเต้ เป็ดย่างไฮโซ
ล้วนอร่อยไอติมโบราณ
อิงลิช คอร์เนอร์
บริษัท อินโนเวชั่นพูล เอเชีย จำกัด
อั่งกี่ ขนมเปี๊ยะ
ศูนย์อบรมเภสัชกร
ซันเวนดิ้ง
อีเลิร์นนิ่งซีคเกอร์
แฟรนไชส์ ปลาบอมบ์จี๊ดส์
ขนมครกปริญญา
เจอเนสส์ โกลบอล (ไทยแลนด์)
บริษัท วีเน็ตโกลบอล จำกัด
ซากุระศรีราชา ทาโกะยากิ
หมูสะเต๊ะชาววัง
แฟรนไชส์ โดยโอเชี่ยนกู๊ดส์
บริษัท ไพร์มเนเชอร์พลัส จำกัด
จี อิงลิช อะคาเดมี่
แพนด้าลูกชิ้นปลาระเบิด
ควิก เซอร์วิส
อีซี่ ดีไซน์ เซ็นเตอร์ เซอร์วิส
แมทคอร์นเนอร์
เก้าหน้าโพสเซอร์วิส
บัตเทอร์คัพ วีซ่า แอนด์ ทรานสเลชั่นเซอร์วิส (เจ้าแรกในประเทศไทย)
ชิกกี้ ชิก
ซูโม่ ลูกชิ้นปลาระเบิด
คอฟแมน อินเตอร์เนชั่นแนล
อายูร่าพิ้งค์เลดี้
กะปุกท็อปอัพ / สยามท็อปอัพ
คาเฟ่อเมซอน
สถาบันคณิตศาสตร์นานาชาติ อินเตอร์แมท
โมชิ ชานมไข่มุก
ศูนย์ฝึกอบรมอาชีพ น้องฟ้าเซอร์วิส
แฮ็พพิแมธ
โรงเรียนเสริมสวยและออกแบบทรงผมนานาชาติ อ.ณรงค์ (แอนโทนี่แฮร์)
ไอศกรีมวอลล์
ไอดูโฟร์ไอเดีย
โมลีแคร์ บาย คาร์แลค68
มอร์เก้น แคชชวล เรสเตอร์รองค์
น้องฟ้า กล้วยอบน้ำผึ้งทอด จิ้มนม ช็อกโกแลค
ศูนย์การเรียนรู้ซีเอ็ด
หน่ายฉ่า: ชาจีนต้นตำรับ
บี-โนวเลจ
โกลบอล ริช คลับ
ศูนย์สอนภาษาอังกฤษเด็ก ป๊อปอัพ อิงลิช
แฟรนไชส์ ปราบขยะ
โชกุน สเต็ก
ลูกชิ้นปิ้ง-ไส้กรอก เชฟฮั่ง
โอชายะ
สถาบันศิลปะเซ็นส์อาร์ท
หลังคายูพีวีซี คาร์บอนไฟเบอร์
ไจแอ้น ลูกชิ้นปลาระเบิด
บีไบร์ทอัพ สปาขี้อาย ดำแค่ไหนก็ใสได้
เทรนดี้ไดมอนด์
แฟรนไชส์กล้วยทอดเจษฎา
โรโบมายด์
โรบอทชายด์แอนด์สมาร์ทเวดิกแมท
โกลโบลคอฟฟี่
หลักสูตรภาษาไทย เซ็นส์ไทย
ทาโกชิ เวิลด์ฟู้ด แฟรนไชส์อาหารญี่ปุ่น
พิซซ่าไทย
คักแฮง
ดอกเตอร์แมท
เมจิค เคย์
โคเคท บิวตี้เนลซาลอนด์แอนด์สปา
เลมอนมอนสเตอร์
บริษัท ฟอร์ท สมาร์ท เซอร์วิส จำกัด (มหาชน)
ฮอกไกโด มิลค์
ชาไข่มุก ไอ-ฉะ
ชาคลับ
ก๋วยเตี๋ยวกะลา (เย็นตาโฟตีลังกา)
ซาวน์ โซไซตี้
โซลเบเกอรี่
โซ้ยชา ชานมไข่มุก
เจอร์คัส
เอสเตท คอร์นเนอร์
สถาบันสมาร์ทติวเตอร์
เฟรชมี
บริษัท ไอเดียทูคลิค อินเตอร์เนชั่นแนล จำกัด
ศูนย์ติดตั้งกล่องประหยัดน้ำมัน อี85
อู้ฟู่ ลูกชิ้นปลาเยาวราช
เชน อิงลิช สคูล
กาแฟโบราณ ยกล้อ ตลาด 100 ปี
บริษัท ซีเอ็มเอ เม็นทอล อริธเมติก (ไทยแลนด์) จำกัด
เซ็นจูรี่21 (ประเทศไทย) จำกัด
S.A.M สิงคโปร์แมทส์
พิจิตรา เครื่องสำอางค์ สวยสะดวกซื้อ
มินิบาร์ แฟรนไชส์ น้ำม็อกเทลอินเตอร์
เวิรล์ด ออฟ ซายด์
สเต็กลุงใหญ่
สถาบันกวดวิชา เคพีดี ติวเตอร์
ป๊อปคอร์นเนอร์ ป๊อปคอร์นหลากรส
รีแม็กซ์ (ประเทศไทย)
เจ.ดี. พูลส์ ศูนย์บริการออกแบบและสร้างสระว่ายน้ำ
เปาจึ ซาลาเปาไส้ไหล
เพล์ ฟัน เคลย์
บ้านรักภาษาพลัส
มายเปย์ ตู้ชำระค่าบริการ
ศูนย์ถ่ายเอกสารครบวงจร มิสเตอร์ ก๊อปปี้
เอ็ม กาแฟนมสด
โรงเรียนภาษาอังกฤษพิงกุ
วาฟเฟิล ฮ่องกง ซี ยู
นพรัตน์ 20
เอสเคโบรคเกอร์
ชิววิ่ง ที ชาเคี้ยวได้
โรงเรียนกวดวิชาและภาษาบ้านวิชากร
ดารุโน่ คิดส์ อิงลิช
ก๋วยเตี๋ยวเรือ มหานคร
กาแฟปางขอน
ทามะ ยากินิกุ, ทามะ ยากินิกุ แอนด์ ชาบู บุฟเฟ่ต์
ชาโบบา
กาแฟแห่งรัก
สถาบันเสริมทักษะ อายเลเวล
จัมปิ้งเคลย์
แมทพอยท์ สถาบันสอนคณิตศาสตร์
ไส้กรอกอีสานบางแค คุณกบ
เอ็มยูติวเตอร์ (พี่มหิดล ติวเตอร์)
แม็ธโฮม
บริษัท ยูนิซิตี้ มาร์เก็ตติ้ง (ไทยแลนด์) จำกัด
สมาร์ทแฟรนไซน์ ไอเพย์โมบาย เมคอัพ
มิสเตอร์เครป
วอท อะ เชค คาเฟ่
สเวนเซ่นส์
แดรี่ควีน
กุ้งอบวุ้นเส้นเศรษฐี (เห็ดหอม)
ไอแมค ฟอร์ คิดส์
ไทคูณฟู้ด
สถาบัน เอ ที ดี ไอ พลัส
ครัวซองไทยยากิ ปาจิงโกะ
ที-โบนสเต็กบ็อกซ์
สถาบันภาษา ส้มติวเตอร์
วีณา ไก่แซ่บ
คิด เอเบิ้ล
สถาบันค้นหาและพัฒนาศักยภาพ เบรนสแกน
ขนมถังทอง ถนอมมิตร
วุฒิศักดิ์คลินิก บิวตี้ เอกซ์เพรส
โรงเรียนดนตรียามาฮ่า
ไอ-ครีมมี่ ไอศครีมบลิซซาร์ด
เลคิเซ่
แจ็ค ลูกชิ้นปลาระเบิด
สกายลักค์ เกี๊ยวซ่าร้อยล้าน
เจ วอช ซิสเท็ม
เอลิส พอลิน
นิด้าเฮ้า ศูนย์เตรียมสอบราชการและภาษา
ตำยั่วครกยักษ์
แอร์เพย์ เคาน์เตอร์
ไอเดทเอเชียดอทคอม
เยส! พุดดิ้ง
โรงเรียนสอนภาษาอังกฤษเจล
ลอนดรี้แคร์ ซักแห้ง-ซักอบรีด
ชานมไข่มุก มังกี้ เชค
เพย์ พอยท์ เซอร์วิส
โฮ-มุ ไอศกรีม
นาเนีย สเต็ก
ไก่ทอด แม็กซิกัน ชิกเก้นป๊อป
ออร์บิททัวร์ แอนด์ ทราเวลเลอร์
ซีเอฟเอส ชลดาฟู๊ด ซัพพลาย
แคนดี้ป๊อป (แฟรนไชส์ 2 in 1: สายไหม+ป๊อปคอร์น)
คณิตศาสตร์สิงคโปร์ เซ็นโตซ่า แม็ธ และหลักสูตรคิดเลขเร็ว ซีตาร์ แม็ธ
ไจแอนท์สควิด
ซอลบิง
วีแคนบาย
ชายิ้ม
บี ฮันนี่ คาเฟ่
หม่ำ-ไส้กรอกอีสานแซ่บจี๊ด
ร้านยา เอ็กซ์ต้า พลัส และเซเว่นอีเลฟเว่น
บัน
อิโระ อิโระ
อินไซท์ อิงลิช
ฟรุตเทอร์เดย์
ลูกชิ้นทิพย์
ดราโค่
คิทโช่
ส้มตำมาละเด้อ
ก๋วยเตี๋ยวหมูเด้งดึ๋ง
กาแฟสด ดอยหล่อ
ฟิวเจอร์
เรื่องกล้วยๆ กล้วยเล็บมือนางอบทอดกรอบ
รับสร้างสวนสนุก สวนน้ำ สำเร็จรูป
สุกี้นายพัน
ซิกเนเจอร์
โยจิ ฮาร์ดแวร์
โกลเด้น คอสเมติค
เครปกรอบวังหลัง
เล้งลูกชิ้นปลา
24 มินิมาร์ท
ไอซ์ฟรอส ดีเซิร์ท คาเฟ่
ชาตะวัน
สถาบันสมาร์ทคิดส์
บิงซูบอย
โรงเรียนสอนพิเศษ กักเคน คลาสรูม
ไซเบอร์ทูฟิกซ์
แม่ทูนหัวไก่ปิ้งนมสด
หมูสะเต๊ะอินดี้
ยาคุน คอฟฟี่ แอนด์ โทสต์
โรงเรียนเรือสำราญและการโรงแรม
ฟูจิยาม่า โก โก
สองห้าแปด เกาหลี
ดับเบิ้ลยู ซี อาร์ เทควันโด ทีม
นมโตเฉาก๊วยลาวา
ชาหาดใหญ่
น้ำหอมกัลยา
ท็อปซายน์
ชา19
กัตโตะชา | เทสตี้ทีเฮาส์
ลูกชิ้นราม่า
กาแฟมวลชน
แหม่ม ซาลาเปาลาวา
ชานมไข่มุก บาบูแบร์
ฟรีสทอรี
นมเหนียว ปังปิ้ง
ถ้วยภูเขาไฟ
แป้งวาฟเฟิล ซูเปอร์โด
เปา เหล่า กง
ไอแคนรีด
ชิคชอน ไก่กรอบเกาหลี
บิวตี้เซนเตอร์ (บีโค้)
สยามสะเต๊ค
โมชิ บิงซู
ดัชมิลล์
วาฟเฟิล ฮ่องกง เอ้กฮันท์
นัมเบอร์วัน แว็กซ์ อคาเดมี่
เปิ่นกาแฟโบราณ
ชาบูลัน
แฟรนไชส์ เชค ซี คอฟฟี่
กะหรี่พัพเสวย
ปังแมน
สเปรย์น้ำแร่แตงโม อิมเพลเฟรช
หมูปิ้งเฮียอ้วนสีลม
สเต็กเด็กแนว
ยูนนาน
แซ่บ คลาสสิก
ชีสซี่ฟราย สแน็ค
อาร์ต เทรนเนอร์
แฮนด์ออนอาร์ต
ทราเวล เฟรน วีซ่า แอน ทรานสเลชั่นเซอร์วิส
คิมคุณ
จีเนียส สแควร์
จินตคณิตอันซัน
โรงเรียนกวดวิชาคณิตศาสตร์ อาจารย์ โต้ง
ไก่ทอดกรอบเกาหลี ดร.ฟ้า
กองจูปิ้งย่างสไตล์เกาหลี
เครปอะเดย์
ภัทรินทร์ฟู้ดส์ ศูนย์รวมแฟรนไชส์ไอศกรีม
ผัดไทยยายลำดวน
โซลมายด์
ซิงเกอร์แฟรนไชส์
แฮปปี้ แฟรนไชส์
สยาม ไอ.บี.
โรงเรียนกวดวิชาและภาษาติวเตอร์แลนด์
ซิกตี้ไนน์ มินิมาร์ท
ชิลล์ สเต็ก
วันเทค
เอ็ดดูพลัส
เวิลด์ สตาร์ อาคาเดมี่
ปังอั้ยยะ ปังปิ้งไส้เยิ้ม
ชิปป์สไมล์ เซอร์วิส
พาวเวอร์เบรน พาวเวอร์แมท (จินตคณิตประยุกต์)
ชาบูซูชิ แซ่บเว่อร์ บาย อี๊ด โปงลางสะออน
ชาบอย
ซุปเปอร์เอส
เฮิร์ซ รถเช่า
เครปสมหวัง
อาร์ต คอร์นเนอร์
ต.เนื้อย่าง
เอยะ
อาคิชะ ชานมไข่มุก
ไบร์ทอัพคิดส์
ปูนึ่ง กุ้งนึ่ง ปูผัดผงกระหรี่
เปี๊ยะยิ้ม
เอวัน ออโต้
072 จินตคณิต ดร.เมี่ยง
วอลล์สตรีทอิงลิช
ชะลอม
โรงเรียนกวดวิชา แลนด์ ทู เลิร์น
ผัดไทชาววังตะวันดา
แฟรนไชส์นายหน้าออนไลน์
มารุชา
หม่าล่า ซะป๊ะกริลล์
ผ้าห่มแฮปปี้โฮม
คิว โค เวิร์คกิ้ง สเปซ วัน สต๊อป เซอร์วิส
ต้นตำหรับโคขุนย่าง
แลป
ป๊อกอาย ลูกชิ้นปลาระเบิด 19 บาท
สตาร์คอฟฟี่
เกาเหลาเลือดหมู-โจ๊กรสเด็ด เฮียตือ
โตเกียวแลนด์
กาแฟสดบราซิล อัฟ คอฟฟี่
ชายูกิ
ไออุ่นที
ลักกี้มิลล์ และชา
ชามุก19
ชอบชา
สัปปะรดภูแล เกล็ดหิมะ@เชียงราย
โคโค ฟุกุ
โรงเรียนสอนว่ายน้ำ อควา-ท๊อดส์
เบเกอรี่ เลิฟเวอร์
นัทตี้ ไซ้แอนทิสต์
สตาร์แมท จินตคณิต
โปโลเมคเกอร์
ทาโรโตะ
ชาตันหยง
โรงเรียนกวดวิชา บีวีเค แอนด์ โค เวิร์คกิ้ง สเปซ
ท็อปวัน
ชาบูอินดี้
ซูโม่ชา ชานมไข่มุก
มารุวาฟเฟิล
เดอะ ไซเนเรียม
กขค ชานม 15 บาท
ร้านตำสะท้านทรวง
เพลย์ซาวด์
เพชรน้ำหนึ่ง โรงงานปุ๋ยประจำอำเภอ
บิ๊กโตเกียว บาย คุณเปิ้ล
บีเกิลชา ชานมไข่มุก 19 บาท
มาราชา
ทัดดาวทุกอย่าง 20
แอพพาโร่
โมโม่ฉะ ชานมไข่มุกไต้หวัน
บั๊บ
โคว้ทเอ้าท์เล็ท
เพลินกรุง กาแฟรถโบราณ
ไทยเท่ คาเฟ่
30 ยังแจ๋ว คอฟฟี่ ที บาร์
โอซาว่า ราเมน เอ็กซ์ คาราอะเกะ เคียวได
เจฟเฟอร์ สเต๊ก
โนมิชา
ชิปป๊อป
ครีมสตูดิโอ
ซีพลัส เอ็กซ์เพรส
ฟันนี่ ฟรายส์
เวิลด์ไวด์ คอฟฟี่
แซด ที โอ
โมมิซุ เฮ้าส์
แฮร์เดลิเวอรี่
ธงไชย ผัดไทย
ชานมไข่มุก ฟูจิคาเฟ่
บับเบิ้ลฮันนี่ ชานมไต้หวัน&ชาพ่นไฟ
เจ เอ ดี เพนท์โพรเทคชั่นฟิล์ม
ร้านใส่นม
กล้วยทอดติดดาว
เฮียเปา ซาลาเปา เรนโบว์
สโนว์บิง วินเทจ
ออฟฟิศเมท พลัส
ก๊อกน้ำแม่เหล็กอารีรัง
สมาร์ทคิดส์
มาโนอิ
โรงก๋วยเตี๋ยวไก่มะระ เฮียอ้วน
ตู้กาแฟหยอดเหรียญ 24 ช.ม
กาแฟ ดริป เมซโซ่เอ็กซ์
ศรีเจริญภัณฑ์ พริ้น แอนด์ แพ็ค
บะหมี่ถาดกระทะเล้ง
ออล โคโค
สยามนมสด
วีซ่าทูโก
แบร์ แอนด์ วาฟ
ถั่วแผ่นนคร
บอดี้แคร์
อีแซ่บ อีสาน
โอเว่อร์ฮีท สมูทตี้
บริษัท วาล์วมาร์ท จำกัด
เค้กไข่ไต้หวัน เบสเบค
ยองจู ร้านอาหารเกาหลี-ญี่ปุ่น
คูลแบร์
เบค อะ วิช เจแปนนีส โฮมเมต เค้ก
ยู แพชชั่น
ฮิปสเตอร์ สเต็ก
คามุ คามุ ที
เลอมง ราเมง
ชิคเก้นพีค
อินเตอร์ เอ็กซ์เพรส โลจิสติกส์
คาเฟ่ ชากัญ
ปังไม่สิ้น กลิ่นน้ำนม
ฟาส เดลิเวอรี่
ซูชิหมีพ่นไฟ
บอมเบอร์ด๊อก
พิซซ่า แอนด์ พิซซ่า
เบสท์ เอ็กซ์เพรส
ฟาสต์ชิป
ราชาลิง
แฟรนไชส์ กลับตานี (โรตีชาชักกัญชาเจ้าแรกในประเทศไทย)
ไฮพอร์ค
สติวปิด ฟราย
ราดหน้ากัญเอง
โอชายะ
บะหมี่เกี๊ยว เฮียลิ้ม
ซูชินินจา
กะเพราขุนช้าง
ชิบะ ฮอกไกโด มิลค์ที
ปัญจะรส แฟรนไชส์ก๋วยเตี๋ยวเรือ
ฮ็อป ชาเฟ่
เดอะ แบล็ค ดราก้อน
ไข่ออนเซ็น
ซิก้า สโตร์ แฟรนไชส์เหล็ก
ไก่หมุนคุณพัน
ลิตเติ้ลเอ้กวาฟเฟิล ทีแอนด์มิลค์
เยลสมาร์ทช็อป
มายเซฟ
อะมอนบิท
ดูโอ้ชา
ชามิงโก้
ยูฮับ คลับของคนขี่มอไซค์
บันนี่เชค
ดือจุ่นหมุนไก่ บาย ส.โภชนา
คุณพล ไอศกรีม
โจรสลิด บางบ่อ
ฟาสต์ คาร์โก้ แฟรนไชส์
หมึกย่างน้ำจิ้มขั้นเทพ โอเคนัมเบอร์วัน
แฟรนไชส์ บาจา
ชีกกี้ มังกี้ คาเฟ่
ด็อกเตอร์ ไทเกอร์ ลอนดรี้
ดาคาซี่
อัลไลแอนซ์ ลอนดรี้
ควิกเลน
แฟทโบร (เฮียอ้วนปิ้งย่าง)
อีเอฟแอล เลิร์นนิ่ง เซ็นเตอร์
สถาบันดนตรีโรสเวล
ชาฟูมิโกะ
ลำแต๊โคเรียนชิกเกน
สุขใจใบกะเพรา
ถูกดี มีมาตรฐาน
ซานตงขาหมู ซุปเปอร์เล้ง
ควิกวอช
มินิโซ ประเทศไทย
คาเคาโอ้-โกโก้ เดลิเวอรี่ คาเฟ่
สุโก้ย เซมเบ้
กาแฟพันธุ์ไทย
ดีเอชแอล อีคอมเมิร์ซ
มิกุชา
เดอะ เลตเตอร์โพสต์ เซอร์วิส
ชาลำดี
ตู้กาแฟหยอดเหรียญอัตโนมัติ 24 ชั่วโมง
ชาคุมะ
เต้าหู้ทอด10ทิศ
ทีเร็กลาวา
ละคุงชา
แรบบิท บับเบิ้ล มิลค์ที
สต็อก เวิลด์
ดราก้อนชา
ก๋วยเตี๋ยวเตาถ่าน (บายพาส-กาญจนบุรี)
ตะวันชา ชานมไข่มุก
มินญ่า ขนมบ้าบิ่นและขนมครกสิงคโปร์
อายตานิค บิวตี้แคร์
24 ชั่วโมงคอฟฟี่
ยู้ฮูหวานเย็น
ก๋วยเตี๋ยวเรือทัพพ์ทอง
อาจุมม่า คาเฟ่
บ้านธรรมชาติ บาย เฌ้อสเซอรี่ โฮม
ดิเอ้ก แฟรนไชส์ขนมไข่
ดับเบิ้ลนัวร์
ชาไข่มุกดอทคอม
ยืน1หมูย่างกะทิ
เป็นหนึ่งหมูกระทะถ้วย
มูมมามสุกี้
โซบะโมริข้าวซอย
ฟีนิกซ์ชา
เด็ดกะเพรา
เดอนัว
เบียร์ด ปาป้าส์
สกูซี่ เออร์แบน พิซซ่า
โกโก้วา
มากะชา
โซล่าพลัส อินโนเวชั่น
เอบิสึ ราเมน
ช็อกมอลต์
ทูลเกอร์ ร้านสะดวกช่าง
วอทช์ โพรเทคชั่น ฟิล์ม
สยามโอชะ ข้าวแกงบุฟเฟต์
เพย์โพสต์ เซอร์วิส
พรีเมี่ยมคาร์แคร์
บีน บีน ถั่วปั่นเพื่อสุขภาพ
อรุณสวัสดิ์ ชานมและคอฟฟี่
จี เพาเวอร์
กระทะเหล็ก
ดา บ็อก ฮยาง
ซุปซุป
นิกิ ชานมไข่มุก
ข้าวมันไก่ไห่หนาน
มาจิเมะ ชานมไข่มุก
เดรี่ชา
โยนากิ ราเมน
เครปไส้แตก
แคทคาร์วอร์ช ล้างรถหยอดเหรียญ
อี เอ้ก เค้กไข่ไส้ทะลัก
อากิโกะที
ลอตเตอรี่นำโชค
มูฟ อีวี เอกซ์
โมโม่ เชค
ท็อปส์ เดลี่
โคโค่ วอร์ค
บองชู
ซัน ชาเฟ่
กอลจักต๊อกป๊กกีชิกเก้น
ซอห์น ฟู้ด
ทเวนตี้โฟร์ วอช ร้านสะดวกซัก 24 ชั่วโมง
รสวิเสท
โรงเรียนเสริมทักษะคลิ๊กโรบอท
โจ๊กสยาม
คาร์ชายน์ ออโต้ วอช แว๊กซ์
โกลเด้นเบรน
คูมะสโตร์
ธุรกิจหมูกระทะดอทคอม
ถิงถิง บิงซูน้ำขิง
จง ชง ดี
อรุ-ชา
แฮปปี้โฮม ซีเนียร์ เนิร์สซิ่ง โฮม
วีดริ๊งก์
ศูนย์รักษาสิว เดอร์มิเนต
แฟรนไชส์ไปรษณีย์ชุมชน แตงไทยโพสต์
เทนไซ เซ็นเตอร์
โรโบธิงค์
วินเนอร์ อิงลิช
โอจังชานมไข่มุก
ร้านสะดวกซักทันใจ
มอมส์ ทัช (ประเทศไทย)
ปิงฉุน
คลินิกกายภาพ เฌ้อสเชอรี่ โฮม
บุราณ ขนมดอกบัวชาววังใบเตยสด
โคโค่จัง
บ้าบิ่นโคตรมะพร้าว หลานสาวยายคำ
ศูนย์ดูแลผู้สูงอายุ โฮมแคร์ภิบาล
โทกิวอช
ปั้นหมอ อคาเดมี
อาคิตะ ชานมไข่มุก
เคดดิ้ง
โยกุรุโตะ
คอลล่า ที
เฮ้าส์ดู
ตู้น้ำด่าง อาร์โอ เซฟ
ซูเปอร์สเต็กส์
โต้ว
มอนฉะ
แซ่บเศรษฐี
มงคล คาร์วอช
ปู้ฉะ
เจปัง
พี.พี.ไทร์
ออลส์ บับเบิ้ล ที
ซูกิชิ โคเรียน ชาร์โคล กริลล์
วาวาชา เฟรช
ร้านนวดสปาโอจิซัง
ไส้กรอกแม่ไก่
ยอนนี่ ปลาต้มผักกาดดอง
ลามายอน คอฟฟี่
ติดนม ลองแล้วจะติดใจ
กุยช่ายสวรรค์
ไอ-ชา
สถาบันภาษา เดอะ บีแอลอี
ว้าว! 20 สโตร์
เศรษฐีชา
ก๋วยเตี๋ยวต้มยำกากหมู
วูโกกิ
โมเน่ ชา
เจ็นโค้ด ไทยแลนด์
ป๊อปคอร์นแลนด์
ธีรยาหมูปิ้งนมสด
แซวอรี่ หม่าล่าทั่ง
โมหยูเหมียว
ล่าเมียว
คีพ อิน ทัช
หมูทอด หมายเลข7
ข้าวมันไก่แม่มังกร
โอลิโนะ เครปแอนด์ ที
Bojangles
Sarpino’s Pizzeria
Domino´s pizza
Funaris Italian Creamery
JUICEBLENDZ
Mrs. Fields Famous Brands
Dickey´s Barbecue Pit
New York Butcher Shoppe
Milio’s Sandwiches
Emerald City Smoothie
Green Tango
Jimano’s Pizzeria
Arizona Pizza
Saskatoon Restaurant
Jazzman
Salsa Rico Baja Mexican Food
Pandini´s
California Tortilla
Manny & Olga’s
TCBY
USA Subs
Woody´s Bar-B-Q
Papa´s Pizza To-Go
Nature´s Table Café
Loco Juice
Foodbox
Chedd´s
Mad Dog Energy
Baskin-Robbins
D’Angelo Grilled
Papa Gino´s
Great Wraps
Arby´s
Bar-B-Cutie®
Papa Romanos
The Cereal Bowl
Nick-N-Willy´s Pizza
Manhattan Bagel
zPizza
Prime Pubs
Cuppy´s Coffee
Carl´s Jr.
Quiznos® Sub
Froots Smoothies, Shakes, Salads and Wraps
Let´s Eat
BIGGBY COFFEE
Samuel Mancino
Bruegger’s Bakery and Cafe
The Lollipop Shop
Plan Ahead Events
Entrees Made Easy
Moe´s Southwest Grill
Maui Wowi Hawaiian Coffees & Smoothies
Silver Mine Subs®
Charley´s Grilled Subs
Samurai Sam
Kilwin
Taco Bell
Bevinco Profit Management
KFC
Robeks - Fruit Smoothies & Healthy Eats
Blendz Quick Service Restaurant
Hungry Howie´s
Planet Wings
Taco Del Mar
Figaro´s Pizza
PJ´s Coffee
Choo Choo Johnny´s
Wings Over Restaurant
RITA´ S ITALIAN ICE FROZEN CUSTARD
Churro Station Food
STEVI B
Mr. Food no-fuss Meals
Western Sizzlin’s Wood Grill Buffet
Jackson’s All-American Sports Grill!
Baja Fresh Mexican Grill
Berits & Brown
Juice Zone
Roo´s Leap
Pizza Fusion
Muddy Paw Wash
Toppers Pizza
Taco Time Burrito
Wacky Fun Factory Vending
Buffalo Wings & Rings
Candy Bouquet International, Inc.
Cinnabon
The Great Steak & Potato
Wingstop
Fox´s Pizza Den
Submarina
EX Freshies
Superfish
Supermac
Phat Pasty
Marble Slab Creamery®
MaggieMoo’s Ice Cream & Treatery®
Heidi´s
Edible Arrangements®
Huddle House
BLIMPIE
Papa Murphy
Burger Hut
Chocolate Graphics®
Bear Creek Coffee
Sandella´s Flatbread Cafe
The Gumball Factory
It´ s A Grind
Vino 100
The Indigo Joe´s
Jimmy John´s
Smoothie Factory
Fun Energy Vending
Extreme Pizza
Pretzelmaker
Buck´s Pizza
Soda Snack Combos
Planet Smoothie
My Coffee®
Water To Go
Shane´s Rib Shack
Dippin´ Dots
Yogen Fruz
Crystal Rose
Boneheads
Super Soccer Stars
Kiddie Academy
Skyhawks Sports Academy
Learning Express
Clix
Children´s Lighthouse
TheaterFun
Monkey Joe´s
KidzArt
JEI Self-Learning Center
The Learning Experience
Club Z!
Sand Magic Creations
Wheel Fun Rentals
College Nannies & Tutors
Mind Lab
Kinderdance®
Sharkey
COMPUTER EXPLORERS
The Tutoring Center
Grease Monkey
1-800-Radiator
NOVUS
Big O Tires
Creative Colors International
Oil Can Henry
Eagle Transmission
LubePro
Alloy Wheel Repair Specialists (AWRS)
Diesel Truck FleetService
AAMCO
CottageCare
FiltaFry
The Glove Guy
Oxi Fresh Carpet Cleaning®
All Clear
Maytag® Commercial Laundry
Pressed4Time
HCCA
Von Schrader
Need A Maid?™
Fast-teks
MonitorClosely.com
Liberty Weight Loss
The Zoo Health Club
LA BOXING
Inches-A-Weigh
Athletic Republic
Physicians WEIGHT LOSS Centers
HungryHeart Franchise LLC
Suddenly Slender®
Diet Center
Re-Bath
College Hunks Hauling Junk
Commercial Property Consultants
The DataLocking Company
BCD
OnNet Web Solutions
Rapid Refill
eBiz Marketing Systems
Kennelwood Pet Resorts
Preppy Pet Suites
Camp Bow Wow®
DoodyCalls
Bark Busters
PET DEPOT®
Global Pet Foods
Engel & Völkers
Real Property Management
Realty World
Minuteman Press
GNC Franchising, LLC Inc.
AsterSpring Origin of Beauty
KERRIMO
Edo Japan Inc.
WAFFLO
Infinite Horizons World Travel
Cruise Planners
myDestinationInfo.com
SeaMaster Cruises
Royal Nautisme Yacht Agency
DISCOVERY Loyalty
e-tkts
Microtel Inns and Suites
Kids Healthy Vending
The Back Rubber
DVDNow Kiosks
Vendstar
NJoy Now Prepaid Adult Cards
GOLF ETC.
Pro Golf Discount
Virtuoso Music
EagleShotz
Golf USA
Shine Mark Systems
The Athlete
Nevada Bob´s
PrintaPetal™
Kwik Kopy Business Center
Sign Biz Inc
Parcel Plus
More Space Place
Great Canadian Dollar Store
Attirance
Living Lighting
Rafters Home Store
Floor Coverings International
AGR Diamond Tools
123 Refills
Fantastic Sams
Learning Express Toys
EUREKA Specialty Wood Products
Teen Discount Zone
N8 Touch Massage
EmbroidMe
The Coffee Club
Bike Force
Pets Paradise
Healthy Habits
Bar Roma Cafe, the
THE Shed Company
Elephant Boy Cafe
Aussie Farmers Direct
Frullati Cafe & Bakery
Grill’d (Healthy Burgers)
Rollerz
Nanyang Old Coffee
Thai Village Restaurant
Red Ninja Dimsum (siomai, siopao)
DoughBuoys
CB Grill
Delongtes
Aboy´s Restaurant
Chinky’s
Gerry’s Grill
tasti D-lite
Marco´s Pizza
Sylvan Learning
Tan Company
Tomei Gold & Jewellery Holdings
Hoka Hoka Bento
Apple Kids
White Lodge Early Learning Centre
คิว-ดีส์ เอดูซิสเท็ม
บีมายด์ ครีเอทีฟ มาสเทอรี่
Nestle® Toll House® Café
Minute Burger
Podar Jumbo Kids
Koya Japan
Handyman Matters
Boy Chinoy
BRICKS 4 KIDZ
Knockout Vending
Asian Chao
Shakies
Husse
CiCi’s Pizza
In the Raw Sushi
koryo korean barbeque
Doutor Coffee
Kyros Kebab
Big Boy
Nature
Omuto Tomato
Shane Language Centres
Chester International
Doc Popcorn
Wok Box
Dickey
Menchie
Hungry Howie
Kona Ice
Healthier 4U Vending
FRESH - Healthy Café
Smoothie Factory
Nestlé® Toll House® Café by Chip
Cheeburger Cheeburger
Pure Health
Frozen Yogurt Store Developers
Teriyaki Madness
Red’s Savoy Pizza Red’s Savoy Pizza
Jake Wayback Burgers
Noble Roman
Arooga
The Chocolate Therapist
Hotshots Sports Bar and Grill
FreshBerry Frozen Yogurt Cafe
Max Muscle® Sports Nutrition
Pazzo! Calzone Bakery
P.D.H. - Publik Draft House
Zoup! Fresh Soup Company
Sunny Street Café
Tasty Image Tasty Image
Classic Rock Coffee Company
Smallcakes, A Cupcakery
All The Perks Espresso Cafe
Saxbys Coffee
Over Easy
Zoyo Neighborhood Yogurt
Gourmet Giving
Ben & Jerry
Hwy 55 Burgers Shakes & Fries
Cafè Barbera
CherryBerry Yogurt Bar
Kiwi Burst Frozen Yogurt
Pudgie
Freakin’ Unbelievable Burgers
Samurai Sam’s Teriyaki Grill
Roy Rogers Franchise Company, LLC
Sam & Louie
Cold Stone Creamery
Farmer Boys
IceBorn Water & Ice Vending
Sweet Arleen Cupcakes & Bread Puddings
Beef O Brady Family Sports Restaurants and Pubs
MyCamille’s
Jimmy John
FitZone for Women
Johnny Rockets
NrGize Lifestyle Cafe
Moe Southwest Grill
Teddy Bigger Burgers
Boneheads Grilled Fish & Piri Piri Chicken
Honey Dew Donuts
Ritter Frozen Custard
Grow Healthy Vending
SanSai® Fresh Grill & Sushi Kitchen
America Taco Shop
The Lost Cajun
Bliss Cupcake Café
Xpresso Delight
Pro Martial Arts Franchise Corporation
TITLE Boxing Club
Anytime Fitness
CKO Kickboxing
Tutor Doctor
Sing Your Name
Kid to Kid
Nutty Scientists
Grade Power Learning & Tutoring
Engineering For Kids
Primrose Schools
Athena Learning Centers
EDGE BOARDSHOP
LearningRx
MATHNASIUM
My Gym Children Fitness Center
Space Walk
i9 Sports
Pigtails & Crewcuts
Discount Party Stores
Snip-its
Challenge Island
ABC Do-Re-ME!
Daycare Cleaning Services
Baby Bodyguards
Class 101
Kids In Sports
Omega Learning Center
Romp n’ Roll
Bach to Rock
Lil Angels Photography
Discovery Point Child Development Centers
Molly Manners
Legacy Academy
TruBlue Total House Care
Paul Davis Restoration, Inc.
Maid Simple House Cleaning
AdvantaClean
Huebsch Coin Laundries
DryPatrol
The BBQ Cleaner
Office Pride Commercial Cleaning Services
Merry Maids
SERVPRO
Sears Maid Services
MaidPro
Maid Right
ServiceMaster Clean
OpenWorks
Palm Beach Vapors
Clearette Electronic Cigarette Company
The Back Rubber Massage Chairs
J-Well
TravelHost
Expedia CruiseShipCenters
CruiseOne
3 Monkeys Smoke Shop
World Discovery Club
Fancy Art,*N.F.P.
BodyBrite USA
UFC GYM Franchise Company
Good Feet
MassageLuXe
Hollywood Tans
The Lash Lounge
Snap Fitness
Planet Beach automated spa
Sport Clips
Massage Heights
Primawhite
V Barbershop
Biothecare Estetika
Great Clips
Massage Green Spa
LashDip
FACILITAS
Waxing the City
Seva
Always Best Care
Touching Hearts at Home
Caring Transitions
Homewatch CareGivers
Senior Helpers
BrightStar Care
Home Helpers
Griswold Home Care
Caring Matters Home Care
PuroClean
HomeVestors® of America
Urban Vendor
Petland
EarthWise Pet Supply
TailWaggers Doggy Daycare®
Wag N’ Wash
You Move Me
Ace Hardware Corporation
Mosquito Squad
The Glass Guru
iDealFurniture
The Murphy Bed Trainers
Granite Transformations
HouseDoctors Handyman & Remodeling
Mr. Appliance
Redeck-It
U.S. Lawns
Mosquito Joe
Five Star Painting
Nurse Next Door Home Healthcare Services
Caring Senior Service
Mopfrog
One Week Bath
Aussie Pet Mobile
The Junkluggers
Kwik Dry Total Cleaning
Von Schrader Carpet & Upholstery Cleaning Service
StartupHomeCare
Acti-Kare Responsive In-Home Care
Re-Bath
Hygienitech Systems LLC
Fleet Clean
Mr. Sandless Wood Floor Refinishing
Glass Doctor
Sam The Concrete Man
Global Garage Flooring and Design
FranServe
Blue Coast Savings Consultants
Padgett Business Services
NOVUS Glass
RSVP Publications
Visible Link
The Growth Coach
BookKeeping Express
Nectir Staffing
Seniors Blue Book
Unishippers Global Logistics
BlueGrace Logistics
Safe Ship
Mailbox and Business Center Developers
InXpress
Petland
PET DEPOT
Farasi Ehsan Sdn.Bhd.
Sinma Franchise Sdn. Bhd.
Homepower DIY Sdn. Bhd.
Tomei Consolidated Berhad
Takzim Textile Sdn. Bhd.
Red Modani Franchise Opportunity
Grilles.my Franchise
Save Cost Franchise Business
A-Look Eyewear Franchise Business
England Optical Group Franchise
MS. READ Franchise
Summit Franchise Business
SGO Designer Glass Franchise
Cartridge World Franchise Opportunity
Calfarme Franchise
Outpost Uniform Franchise
Eyecon Franchise
Franchise Le Ann Maxima
Time Galerie Franchise Business
Amee Philips Franchise
Franchise G.A. Blue
Batik Franchise Noor Arfa
World of Cartoons Franchise
Memory Lane Franchise
Cavenzi Franchise
Osaka AgriStore Franchise
Hobby Auto Franchise
Jatimas Franchise and Dealership Programme
ePal Franchise Opportunity
MX TOO Franchise Business Opportunity
Fabiano Ricco Franchise
Franchise Gift N Logo
Vincci Franchise Business Opportunity
Amethyst Lights Franchise
G.D.O Franchise
Francais Rozaimi Optometrist
Stenz’ A Magic Franchise
Franchise Foot Solutions
Royal Selangor Franchise
Saba Islamic Media Franchise
Rona Stationeries Franchise
Franchise Poh Kong Jewellery
Safe n Sound Franchise Business
Professor Uniform Franchise
Franchise Hush Puppies Shoe
Comics HQ Bookstore Franchise
Country Farm Organics Franchise Business
Franchise Justlife – Organic Products
Jukebox Shoes Franchise
SenHeng Electric Franchise Business
BebeShop Franchise
Leno Franchise Opportunity
Focus Point Franchise
Habib Jewels Franchise
Bonia Franchise
Station One Franchise
Bumbu Desa Franchise
Singapore Chicken Rice (SCR) Franchise
Boost Juice Bars Franchise
Tako Tao Franchise
Pak Hainan Kopitiam Franchise
Franchise Dave’s Deli
Daddy Village Restaurant Franchise
Ayam Penyet Franchise
Coffee Classic Franchise
Vivo American Pizza Franchise
Steamboat Restaurant Business Opportunity
HOT-STAR Large Fried Chicken Business Opportunity
Sakura Kristal Restaurant Franchise
Only Mee Franchise
Hartz Chicken Buffet Franchise
House Of Mini
Laksa Shack Franchise
DTandoor Restaurant Franchise
Austin Chase Coffee
Crumbs Frozen Yogurt and Scones
MeatWorks Franchise
Bahulu Warisan Franchise
SOULed OUT Restaurant
Tutti Frutti
The Soya Shop Franchise
Oldtown White Coffee Franchise
BBQ Chicken Franchise
PappaRich Franchise
Legend’s Claypot Briyani House Franchise
Sno Shakes & Smoothies
1901 Franchise
Cup Bon Franchise
I Love Yoo Licensing
Strudels Franchise
Marrybrown Franchise
A&W Franchise
Syed Bistro Franchise
Little Taiwan Franchise
Mint De Enterprise Sdn. Bhd.
O’Briens Sandwich Franchise
Kenny Rogers Roasters
Noodle Station
JJ’s Juice Fusion Franchise
Boston Food & Beverages Franchise
ChicKing Franchise
Wong Kok Char Chan Teng Franchise
Bangi Kopitiam Franchise
The Manhattan Fish Market Franchise
Canadian 2 For 1 Pizza
Otai Burger Franchise
Hot & Roll Franchise
Gloria Jean
Each-A-Cup Licensing
Mama Chops and Papa Grill Franchise
Delifrance
Secret Recipe
Nelson´s
Big Apple Donuts Coffee Franchise
Noosa Bakery Franchise
Mydin Mart Franchise
Hai-O Retail Franchise
Omar Ali Clothing Franchise
Wakili Franchise
Shins Beauty Franchise
Beaubelle
Elianto Franchise
Zouk Spa Franchise
Snips Franchise
AsterSpring Franchise
iNuovi Cosmetics
Lo Hong Ka Franchise
MY Pharmacy Franchise
Vitacare Pharmacy Franchise
Mayfair Bodyline Franchise
Forest Secret Franchise
Clara International Beauty Franchise
STC Franchise
RE2 International Computer School Franchise
DMonte Child Care and Development Centre Franchise
GlobalArt Franchise
Krista Franchise
NURI KindergartenFranchise
Skylace Language Centre Franchise
Kinderland Franchise
Children Islamic Centre (CIC) Franchise
Cambridge English For Life Franchise
Bentley Music Franchise
Pusat Tuisyen Mawar Franchise
Math Monkey Franchise
Smart Reader Franchise
Genius Aulad Franchise
D Excel Kids Preschool Education Franchise
Computertots Franchise
Golden Brain Franchise
Sun Inns Hotel Franchise
Sports Planet Franchise
Harta EMS Franchise
Ridpest Franchise
Kamal & Kamal Pest Control Franchise
M-POS Franchise
Apple Hotel Franchise
ChemDry Franchise
Sri Sutra Travel Franchise
Adamas Wedding Franchise
HC Duraclean Franchise
Mayflower Franchise
Star Bookstore Franchise
GoBroadband Franchise Business Opportunity
Kitchen Cabinet Franchise Business Opportunity
Balloon Buzz Party Centre
Metro Driving Academy Franchise Business Opportunity
AA Autocare
Rockwills Will-Writing Franchise
Francais Hotel Seri Malaysia
Hwajing Travel & Tours Franchise Business
Smart Wash
EON Service Centre Franchise Business Opportunity
Warung Telekom Franchise
Ar-Rahnu X’Change Franchise
AS Mobil 168
Avis Rent A Car
Bengkel AHASS – Astra Honda Motor
Bengkel Yamaha
C3 Car Care Center
Cheap N Clean
Cipaganti Car Rental and Travel
CSC Washer – Salon Motor
HMTC – Bengkel Resmi Motor & Service Centre
King Auto Interior
LIC Pengkilap Motor & Mobil
LLumar – Car and Window Films
Macsauto – Automotive Service Solution
PDR – Paintless Dent Removal
Roto Rooter
Sekolah Mengemudi Mobil – Marksview
Shine Autocare – Salon Mobil
Shop and Drive
The Autobridal Indonesia
V-Kool Indonesia
Wassen – Cuci & Salon Motor
Acaciana – Refill Tinta Printer
IDwebhost – Hosting and Domain
Indekslink
Java Net Cafe
Kubus Warnet
LeaF Center
Multiplus
Wiz Game Center & Internet Cafe
Veneta System
X4 Print
Warnet Sederhana
Real Imagink
3to6 Childhood Education Center
Aljabr Easy Math
Apple Tree Preschool
Aqila Course – Bimbel SD, SMP & SMA
Ayopinter – Bimbel & English Course
Binus Center
Brain Revolution
British 5 International – School of English
Bumble Bee Preschool
Chic´s Musik
Darul Ilmi
Dojo – Education & Training
Edutimes Forlearn
ELS Language Centers
English Soccer School
Enopi Learning Center
FasTracKids
Future Kid
Gilang Ramadhan Studio Drummer (GRSD)
I Can Read
Asterdisc – Original Video Rental
Goal Disc Video Rental
Happy Play Indonesia – Tempat Bermain Anak
Happy Puppy
SCX Race Zone
Starkids Wonderland
Tatita Rental Mainan
Timezone
Ultradisc
Video Ezy
761 Gudang Busana
Andre Valentino
Athlete’s Foot
Edward Forrer
Jilbab Rabbani
Little Princess’ Castle
Manet – Peluang Usaha Busana Muslim
Margo Kaos – Kursus Sablon
Plains and Prints
Sakasa – Sablon Kaos Satuan
Shafira
Sophie Martin
48 Ice Blend
Spot Bordir Franchise
Fitness First Indonesia
Gold’s Gym
Hip Hot – Women’s Fitness
Klub Ade Rai Fitness
Lifespa Fitness and Spa
Rebel Gym Network
Sinergi Fitness
Abra Kebab
Ajib Burger
Aladine Kebab
Anya Kebab
Arby’s
Asia Martabak Jepang
Asta Food – Gorengan ala Fried Chicken
Auntie Anne’s
Ayam & Bebek Kremes Kriuuuk
Ayam Bakar Pondok As-Salam
Ayam Goreng Sabana Fried Chicken
Bakmi Alim – Mie Herbal
Bakmi Gila
Bakmi Golek
Bakmi Jawa
Bakmi Langgara
Bakmi Margonda
Bakmi Raos Mie
Bakmi Tebet
Bakso Atom
Bakso Iga Sapi Surabaya
Bakso Keju – Bakso Isi Kreatif
Bakso Kota Cak Man Malang
Bakso Malang Kota Cak Eko
Bebek Kremes Wong Jogja
Bejo Donut – Donat Polandia
Berkatea
Betani – Mie Bandung
Bobby Steak
Bola Ubi Madoo – Ubi Madu Cilembu
Bread Story
BreadTalk
Brooaster Chicken
Brownies Martabak
Brownies Martabak Valentino’s
Bu Tari – Pecel Ponorogo
Buana Bakery
Bubble Ice Shop
Bubur’Qu – Bubur Cepat Saji
Burger & Crepes Umiku – Sistem Syariah
Burger King
Burger Qu
Burstea
Cak Tri – Ayam & Bebek Goreng Sambel Bledeg
Cal Donat
Campina Ice Cream
Cetroo Coffee Latte
Chicken and Shake
Chicken Chicks
Chicken Rooger
Chicken Story
Cita Rasa Pelangi (Mie Ayam & Bakso)
Coffee Bean and Tea Leaf
Coffee Break Cafe
Shake Blended Coffee
Coffee Toffee
Cokelat Kocok “The Real Choco Shake”
Corner Kebab
Crispyku Fried Chicken
D´brusli Crepes
D’Goda Coffee
Daily Bread
Daim Donuts
deParis Crepes & Ice Tea
Dobbi Chicken – Ayam Goreng
Dokar – Donat Bakar
Donat Kentang P-DO
Donner Kebab Fastfood Restaurant
Double Dipps Donuts & Coffee
Dunkin´Donuts
Edam Burger
Es Goyang Cello
Es Teh Cap Poci
Es Walikota – Es Buah Prasmanan
Gloria Jean’s Coffee
Grek – Chocolate & Coffee
Happy Froyo – Frozen Yoghurt
Hartz Chicken Buffet
HopHop Bubble Drink
Ice Cendol Idol
Ichel Food – Bakso Ichel
Iga Bakar Jogja
Jasuke Cup Corn – Jagung Manis
JCO Donuts
Jesslyn K Cakes
Jolali – Soto Ayam Kampoeng Suroboyo
Justmine Pisang Ijo
Kaisar Fruits Juice – Jus Buah
Kampoeng Doeloe – Taman Lesehan
Kebab Turki Baba Rafi
Kedai Pancake Bakar
Kedai Pizza
King Fries
Klenger Burger
Krispy Kreme
Kroket Mamih
Lick Me Baked Donuts & Cookies
Lucky Crepes
Lup Lup Bubble Drink
Mabasa – Makaroni Banyak Rasa
MagFood Amazy
Mammamia Spaghetti Bakar
Martabak House
Mbok Berek
McDonald’s
Mi Hotplet
Mie Ayam Grobakan
Mie Lekker – Bakmi Ayam
Mie Tarik Laiker
Mie Yamie
Misterblek Blended Coffee
Momochi (Premium Mochi Ice Cream)
Mr Piss
Mr Tacoz
My Crepes
Nasi Goreng (Nasgor) Borobudur
Nasi Goreng 69
Orange Crepes
Orchi Fried Chicken
Pasco – Passion of Chocolate
Pempek Patrol
Picazzo Burger
Pisang Goreng Planet – Krispy Kreme
Pizza Rakyat
Popeyes
Pota Potatoes – Kentang Bumbu Renyah
Puto Pao
Quick Tea – Bisnis Teh
Revo Indonesia – Tea, Ice, Coffee
Roti Jala Jvla
Roti Maryam Aba Abi
Rotiboy
Salsa Chicken and Burger
Sausan Kebab
Semerbak Coffee Blend
Solo Chicken Barokah
Stara Pizza
Starbucks
Steak O
Suga Fried Chicken and Kebab
SuperSub – Submarine Sandwich
Ta Bnana Pisang Goreng
Tahu Crispy
Tahu Kreess
Tahu Petis Yudhistira
Takoyaki – Oishii Tako
Tastea – Ice Tea / Es Teh
Tela Krezz
Tela Tela – Fried Cassava
Tofuku – Tahu Krispi
Toper Bubble Drink
Torabika Station – Kopi & Burger
Waroeng Kebab
Waroeng Starduck – Bebek Peking
Wendy’s International
Yogen Crepes
Yusugi – Martabak Manis & Telor
Inul Vizta – Karaoke Keluarga
5 a Sec
Apple Laundry Center
Beach Laundry
Laundrette
Laundry Kilat 24 Jam
Martinizing – Dry Cleaning
Melia Laundry
Simpliklin Laundry Kiloan
Simply Fresh Laundry
Super Wash Laundry
Tiara Laundry
Apotek K24
Coslab Skincare
Dr Kayama Clinic
Nakamura – The Healing Touch
The Medicine Shoppe
M Photo Studio
Century 21
Coldwell Banker
Era Real Estate / Property Franchise
Harcourts
Indoproperty Real Estate
LJ Hooker – Property & Real Estate
Raine & Horne – Real Estate Agents
Ray White
Amigos Resto
Angkringan Ki Asem
Ayam Bakar Wong Solo
Ayam Goreng Fatmawati
Bakmi GM – Gajah Mada
Bakmi Japos
Bakso Lapangan Tembak Senayan
Bebek Bali Restaurant
Cafe Oh La La
CFC – California Fried Chicken
Encore Pizza
Es Teler 77
Hanamasa Resto
Healthy Choice
Hoka Hoka Bento
Izzi Pizza
Java Bleu
KFC – Kentucky Fried Chicken
La Porchetta
Lacone Family Cafe
Mi Hotplet
Mister Baso
Outback Steakhouse
Papa Ron’s Pizza
Pizza Hut
Restoran Sederhana – Masakan Padang
Restoran Solaria
Rice Bowl
Rodeo Steak
Sapo Oriental
Takeshi Bento
Ace Hardware
Alfamart
Attirance
Carrefour
Circle K Minimart
DiscTarra
Edward Forrer
Furnimart
Giant Hypermarket
Indomaret
LIC Pengkilap Motor & Mobil
Lulur Sekar Jagat & Teh Rosella
MER Furniture Center
Moissani – Moissanite Jewellery
Olympic Furniture
OMI Mini Market
Plains and Prints
Positive Book – Toko Buku
Shafira
Yomart
Brown Salon
House of Ristra – Beauty Salon
Johnny Andrean Salon
Lutuye Salon
Marie France Bodyline
Martha Tilaar Beauty Gallery
Martha Tilaar Salon & Day Spa
Meji Mejiku
Moz5 Salon Muslimah
My Salon
Natural Salon
PnP Skin Care
Pure Beauty Care
Pure Halal Beauty
Puri Ayu Martha Tilaar
Taman Sari Royal Heritage Spa
Puspita Martha – Beauty School
Penong
Rudy Hadisuwarno Salon
Elite Nails Hand, Foot and Body Spa
SS Wulandari Salon and Daily Spa
Trend Salon
VZ Skincare – Klinik Perawatan Kulit
Yopie Salon
Zaza Salon Muslimah
BN Whitening Shoppe
Beaucharm Derma Official
Moldex Realty
Action International – Business Coaching
Armina Mandiri
Bizxpress
Kambal Pandesal by San Miguel
FedEx
Frido Tan – Konsultan Pajak / Tax Consultant
Gilang Ramadhan Studio Drummer (GRSD)
JSI – Solusi Akuntansi
Krisbow
Magic Ink
Mandarin Express
MK Express – Jasa Pengiriman Barang
Multiplus
Panel Neon
Raja Pindah
ANDY’S CRUNCHICKEN
REX Indonesia – Jasa Pengiriman
RPX – Cargo & Logistic
BACOLOD CHK-N-BBQ HOUSE
Smart Print
Snapy – Digital Printing
Studio Photobox
KOKET FASHION
The Electronic Doctor
Tiki JNE
STRAPSHOP
Tikindo Logistics – Jasa Kiriman Barang
Amethyst Slimming and Detox Centre
Dewi Sri Spa
Frangipani Bali Rumah Lulur & Spa
Leha Leha – Day Spa
Asia Holiday
Iwata Tour and Travel
KIA Tours and Travel
Terminal Tiket
TX Travel
Celsi – Taiwanese Milk Tea
ST. FRANCIS GENERIC DRUG
7-ELEVEN
AFICIONADO GERMANY PERFUME
ALL DAY CONVENIENCE STORE
ANIMALAND
AQUABEST
BAYO
BENCH
BOBSON
CELINE
FAMILY MART
FARMACIA NI DOK
FOLDED & HUNG
GAMOT PUBLIKO YOUR GENERIC DRUGSTORE
GENERIKA DRUGSTORE
GIORDANO
Ink-man
inkrite
ISLANDS SOUVENIRS
K2 Drug
KAMISETA
LA-Z-BOY
MANELS
MINISTOP
ORYSPA
PENSHOPPE
PICTUREBOOKS
Plains & Prints
RUSTAN
THE GENERICS PHARMACY
Toby’s Franchise
TOPS
3M PIZZA
Andok’s Food Corp
ANTZ THE BREAD FACTORY
BAR-B KING
BIBINGKINITAN
BOTOY’S
Chowking
FAMOUS BELGIAN WAFFLES
GOODAH!!!
GOTOKING
GREENWICH
HAPPY HAUS DONUT
Hero Sausages
HUNGRY JUAN
I-FOODS
JOLLIBEE
KUYA’S SPECIAL LUMPIANG SARIWA EMPEñO
LUGAW QUEEN
MAGIC MELT FOODS
MANANG’S CHICKEN
MEXICALI
The Aristocrat Restaurant
YELLOW CAB PIZZA COMPANY
ABBA TRAVEL
RAPIDE AUTO SERVICE EXPERTS
ROTO ROOTER
CASI RESEARCH
AD & PROMO MANAGEMENT
ONE FAB POOCH
PET GALORE
THE DOG SPA
KOREAN PALACE
KUBLAI KHAN’S
MANILA FOODSHOPPE
MONGOLIAN QUICK STOP
ANNIPIE
BREAD DELIGHT
CAKES R´Us
CARDINAL BAKESHOP
EMERALD DURIAN BAKESHOP
Julie’s Bakeshop
KRG Pan de Pugon
Manolette Bakeshop
PAN DE CIELO
PAN DE PIDRO
POPROCK BAKESHOP - CAFE
PANADERO BAKESHOP
PURPLE PLATE CAKESHOP
ROLEE BAKESHOP
SAN JOSE BAKESHOP
SWEETBITE BAKEHAUS
TSOKOLATE
WONDERBREAD
YUMM BAKERY
YUMMY BREADHOUSE
SPARKLES
AQUAHEALTH
Bubble Bee Tea House
BUKO MAXX
FROSTEA MILK TEA
KENKO NAICHA
M.C. CHILLERS
Sip Milk Tea
SLURP IT
TRUE BLENDS
WHAT THE TEA
ARTHUR’S FRIED CHICKEN
BACOLOD CHK-N-BBQ HOUSE
BAKBAK
BEESTOP
CHICKEN CHARLIE
DADA LITSON
EMMA’S CHICKEN
FERDZ CHICKEN
KING PSALM LECHON MANOK AND LIEMPO
KURDAPOY’S
LEMBEST LECHON
MAINROAD CHICKEN
MANG BOK
MIMI’S
NADIES CHICKEN HOUSE
NINIK’S
OGIS LECHON MANOK
PENONG’S
PRITO PABORITO
RML MANOKAN HAUS
SABROSO
TORYANO´S CHICKEN HAUS
WEEGOOL’S
CHONG SHENG
DIMSUM DINER
HAP CHAN
HKR HONGKONG ROAST
MANDARIN TEA GARDEN
MONGKOK DIMSUM & NOODLES
SALIDO
WEI WEI
BASTI
BIALETTI CAFFE
COFFEE BEANERY
FAGIOLI COFFEE CLUB
FIGARO COFFEE SYSTEM
JAVAMAN
LA MIA TAZZA
MOCHA BLENDS
U3 COFFEE
DISTINCTIVE BLINDS
EXCELTA TRADING CORPORATION
Green Home
PATWOODS THE HOMEMAKER
PHILREALTY SHOWROOM
SANYANG FURNITURE
WILLSTRONG BECKER
Bubble Best
New Datche Philippines
NGENIUS IT HUB
PC CLINIC
PC QUICKBUYS
RK FRANCHISE CONSULTANCY
WORLD CONNECT
BRAUSCHID
CITIDRUG 2-IN-1 DRUGSTORE
DOK ALTERNATIBO
EMMAFLOR
LSK GENERICS DISTRIBUTION CENTER
MABUHAY DRUG
MEDICURE
RIKA DRUGSTORE
SOUTH EAST DRUG
MURANG GENERICS PHARMACY
VALUEAID GENERIC DRUGSTORE
WE SERVE PHARMACY
ASIAN INSTITUTE OF E-COMMERCE
CHILDLINK LEARNING CENTER
FUTURE CULINARY ARTS
THE READING STATION
YTC YOUR TUTORIAL CENTER
BUBI TRAMPOLINE
CABLE CAR
COCOMANGAS
FERNWOOD GARDENS
MUSIC 21
SONGHITS! KTV
X RIDER
LUVPONY
A LA CRÈME
ABUHAN
ADOBO REPUBLIC
ALEJANDRO’S
BAGOONG CLUB
BOB MARLIN
BROWN’S
KUBONG SAWALI
LADY CHRISTINE’S BABY BACK RIBS
LEONINGS
LUTONG BAHAY NI ALING CORA
LYDIAS LECHON
MANNA SU TU KIL
MOOSE GRILL
NANAY BEBENG
SAWSAWJUAN RESTAURANT
SIZZLERS’ BLENDS
TAPS
UNCLE SAM’S BURGERS & STEAK
VIA MARE
BRGY BURGER
BOY PRITO
CHIGGY
COLOURS – SODA FLOATS
COOKIE CHEF
CORN AHA
CREAMEE D-LITE
EH DI BALLS!
EL BONITO’S
GLORIA EMPANADA ESPESYAL
HOUSE OF CASHEWS
JOLLIANT FOOD CART
KUYA FERDZ CRISPY SISIG
NEW YORK FRIES DEPARTMENT
POTATO MADNESS
SHAOMAI DIMSUM
SUREBALLS
THIRSTY?
YASAI TAKOYAKI
ALDRINO’S
CHEF RESTY´S
COLETTE’S
DON BENITO’S
FIX´ N BERRIES
ICE CASTLE HALO-HALO/ICECREAM
RC BURGER
TACOBISTRO
TATANG’S
TITA LYNN’S FLAVORED SUMAN
YOGURT NATION
YOHFROZ
PHOENIX FUELS LIFE
POWER FILL
ME & U
MINI ME
DAISY REYES SALON
DETTIE PANIS SALON
DORAI SALON AND HEALING SPA
FOCUS SALON AND BARBER SHOP
FRESH SALON
HORTALEZA SALON
OHAIR SALON
OH MY LASH SALON
Orange Blush Salon
SALON 28 BY MR RUDY
TRAFFIC SALON
VOGUE VISAGE
DE LOS REYES OPTICAL
DIAPER FACTORY OUTLET
MEDICUS
PRECIOUS HERBAL PILLOWS
RCC AMAZING TOUCH
INK2GO INK REFILLING STATION
E&E TAKUYAKI
GRYN WASABI SUSHI BAR
NONKI Japanese Restaurant
RAI-RAI KEN
BC WEBSIGHT
ENGY TECH CAFE
THE NET.COM
VIRTUAL GROUNDS
LAUNDRY WORLD
NOTHING BUT LAUNDRY
SUDS LAUNDRY & DRYCLEAN
MOOON CAFE
EASTERN LUZON MOTORS
GRANSTAR
NITRO MOTORCYCLE PARTS & ACCESSORIES
ELITE NAIL SPA
GET POLISHED! NAIL SPA
MY FACE N MY NAILS SALON
NAIL A HOLICS
NAIL TREATS
NAIL.GLOW
THE NAIL CORNER
THE NAIL LAB
TIPS N TOES
WONDERNAILS
SkillSet
APPLEWERKZ
SAVE ‘N EARN
ALBERTO’S
BARRIO BISTRO
FATBOY’S PIZZA PASTA
FRENZY PIZZA
GROUND ZERO HOUSE OF PIZZA
HANDURAW PIZZA
JONES BROTHERS PIZZA CO.
ANNIE’S BEAUTY AND HEALTH SPA
ASIAN WELLNESS HUB
SPAHOLICS
THE BROW STUDIO
HOLLYWOOD NAIL BEAUTY SALON AND SPA
RUIZ DERMA & SPA
ARTEMAN
GRAPHICS BAY PRINTSHOP
STAR LASER
TRANSFER IT!
WORK AREA
NOTHING BUT H2O
BARENAKED
MONTAGE SKIN SCIENCE AND AESTHETICS
SKIN & BODY CENTER by ZEN
SKINTRENDS
ANGUSTAPA CENTRALE
BIG JOES
CUCINA VICTORIA
DONG JUAN
VIENNA KAFFEEHAUS
LTY (POSITIVE LIVING)
IZUMI
Soft Ice Cream (Frozo)
Farronccino Café
Tea Generation
Pearl Shake (Blitz)
Beanleaf Coffee and Tea
The Wicked Waffle
Waffle & Co.
Hungry Hippo
Furniture Republic
Sweet Bite Bakehaus
Foss Coffee
Dumpling King Franchise
Enzo’s Shawarma
Jipangyi Seoul Cane Ice Cream
Munch
BAGNETified!
Chairman Kuapao
Inihauz
AGRI Retail Store
NaiCha Milk Tea
Canadian Tourism And Hospitality Institute
Lechonapay
Stylash Eyelash Salon
Micah Ela Salon & Spa
Go Hotels
Skinline Spa
Mont Albo Massage Hut
Caffé La Tea
PRC Logistics Delivery Partner
Captain Baboy Processed Meat Distributor
ZAPP Donuts & Drinks
JumpingClay
Rufo’s Famous Tapa
Tatang’s Boneless Lechon
Ingenmart Water Station
Flavored Buko Shake Foodcart Business
Longganisa Sorpresa
Potato Fries
Bogs Binatog
Siomai Express
Belgian Waffle
House Scramble
King Pao Siopao
Masterhouse HK Noodle Style
Sisig and Rice
Pinoy Si.Log Atbp.
Twistato Potato Twister
Bente Log Corner
Pinoy Fried Balls
Burger (Buy1-Take1)
Hotdogs & Sausage Station
Buko Madness
Brew & Blend Coffee
Mochicreme
Chatime
Xcess Salon
Siomai Stop
CMA Mental Arithmetic
Uncle Cheffy
Bon Appetea
Re/Max
Larry & Maui Diner
Cerealicious
JUAN CHOW
Tea Zone
Beef & Chicken Shawarma
Via Express
JNBM PaperClay
Tita’s Fresh Lumpia
Kalidad Vending Solutions
Polished Nail And Blow Dry Bar
Footprints Footspa and Massage
Kambal Pandesal
EC Gas
FunTea Milk Tea Express
SenCha Milk Tea
Tubo Cane Juice
The Nailxperts Spa
Alberto’s Pizza
Thirstea Cafe
Masatami Shave Ice
Ababu Persian Kitchen
Chef’s Noodle
Powerbikes (Electric Scooter) Dealership
World of Wellness Distributorship
Mr. Float
Scramble Kid
Sagoman
Munchster Yum Pancake
Buko Juan
Siopao da King
Sisig Hooray
Angel’s Pizza
Lilies Et’ Water
Rice in a Box (Rice Mix Galore)
Tokyo Tempura
Buko ni Magic
Solane (Shellane) LPG Distributor
Buko Republic
Chinese Dimsum Rice Bowl
Caffé Bene
Cobo Milk Tea
Chicken Tsunami
Cheese Steak Shop
Curves Fitness Center
Santino’s Super Slice Pizza
Yakitori Q Barbecue
Vente Retail Store
Big Chill
SumoSam Restaurant
PC Kiosk Dealership
Dimsum Break
Shapes & Waves Beauty Salon
Jelly G Thai Milk Tea
Picture Books Photo Book
Bodega Site Store
C.Cellzone Store
Masagana Gas
Eton International School
Buko Joe
Bar-B-King Barbecue House
MR. POTATO
RED BUCK’S COFFEE SHAKE
ALL DAY CONVENIENCE STORE
MANONG’S ILOCOS EMPANADA
WACKY WAFFLE
BOTIKANG PINOY GENERIX
CHIGGY’S
BROWN’S ROASTED CHICKEN
JUICE STATION
PHILPROPERTIES
MANILA EXPRESS PAYMENT SYSTEM, INC. (MEPS)
GA2 GENERICS PHARMACY
DREAM TEA EXPRESS FRANCHISE
DIMSUM FRITO EXPRESS FRANCHISE
FRUIT MAGIC
POTATO CORNER
NACHO KING NACHOS
REYES HAIRCUTTERS HAIR SALON
SIOLAND STARSHOP CONVENIENCE STORE
BLUEWATERS WATER STATION PACKAGE
CHICKEN DELI
DON BENITO’S CASSAVA CAKE
PARTYSHOTS PHOTOBOOT
SOY YUMMY
NUMBERWORKS´N WORDS SCHOOL
GALILEO SCHOOL
INFORMATICS
SHIHLIN TAIWAN STREET SNACKS
DTC MOBILE
TRIBU GRILL
KROKETTEN
Yogurt Land
CHADO ICE COOLERS
DENNIS THE GRILL BOY
TURKISCHE SCHAWARMA
JIAN KANG NOODLES
MIGUELITO’S ICE CREAM JR.
Q-DEES PRE-SCHOOL FRANCHISE
CYNETZONE GAMING
THE BANANA EXPERIENCE
EASTERN PETROLEUM GAS STATION
NAILTROPICS
TAPSI STOP
TERRIBURGER
MR. LIEMPO
ULOAD DIGITAL E-LOADING
TWIST POTATO FRIES
FIVE SPICES SHABU-SHABU
ADOBO CONNECTION RESTAURANT
INANG’S TINAPAYAN
AESTHETICS
TWISTIX POTATO
TWISTO FRIES FRANCHISE
CRAVE BURGER RESTAURANT
THE FRAP BAR
ACQUA SUISSE PERFUME BAR
RASPBERRY LAUNDRY BUSINESS PACKAGE
NAKAMURA RICE TOPPINGS
SPEEDSTAR AUTO UNDER CHASSIS PARTS & SERVICES
BIKSA COFFEE FRANCHISE
MONSTER FRANKS GOURMET SAUSAGES
INENG’S SPECIAL BBQ
BALIWAG LECHON MANOK
CHING’S DUMPLINGS
ICE SCRAMBLE ICY PINK
ORGANIC THANAKHA HEALTH
JO’S CHICKEN INATO RESTAURANT
DONG JUAN RESTAURANT
EMPEROR’S SIOMAI
PINOY PAO
GRUPPO BARBERO MANILA
NAIL FILES HAND AND FOOT SPA
SPA 101 FOOT AND NAIL CARE
DIMSUM REPUBLIC
TITA FANNIES LIEMPO & CHICKEN HAUS
SANGKALAN GRILL RESTAURANT
POTATO LOOPS
PIZZA DE PUGON
Papa John
AVANT WATER REFILLING STATION
AZTA URBAN SALON
TK TAKOYAKI
FRUITAS
BLACK PEARL
THE MANGO FARM
SPORK SAUCY RICE
PANCITERIA LIDO
GOLDILOCKS BAKESHOP AND STORE
INASAL AT IBA PA RESTAURANT
MONGOLIAN RICE BOWLS RESTAURANT
SIMPLE BREAD BAKESHOP
SOLEIL SUCRE LINGERIE STORE
LE TANNEUR FRENCH LEATHERGOODS
LOLLIPOPS PARIS FASHION ACCESSORIES
VIVA FIT WOMEN-ONLY FITNESS CENTER
5ASEC TEXTILE CARE AND TREATMENT
GRAND PRIX HOTELS AND SUITES
DUNKIN’ DONUTS
DR. PEARL COOLER SHOP
VROSS MEAT SHOPPE
ROTI MUM COFFEE BUN
SALEMI MEAT DELI
HEAVEN’S BARBEQUE
SGT. SISIG
SIOMAI KING
SIOMAI JOPAY
BIG DADDY’S CHICKEN
JOEY PEPPERONI PIZZERIA
CRAZY WAFFLE
PINOY BIG BURGER
HONG KONG STYLE NOODLES
MISTER SIOMAI
PUT POT
RAINBOW JUICER
SISIG STOP
JACK’S EATABOLS
BURGEROO
BEST BUY APPLIANCE STORE
SAN MIG BURGER GRILLE
SAN MIG CAFE
SMOKEY’S HOTDOG
PUREFOODS TENDER JUICY HOTDOG FUN FACTORY BOOTH
MAGNOLIA CHICKEN STATION
MONTEREY MEATSHOP PLUS
JAP-OK! RESTAURANT
BAKE & CHURN
KOYAKI JAPANESE
MAGIC SIOMAI STATION
SWEET CORNER CART
CHICKEN ATI-ATIHAN RESTAURANT
BREAD & BUTTER BAKESHOP
FOREVER FLAWLESS FACE & BODY CENTER
ALA EH! CAFE AMADEO
HAPPY-HAUS DONUTS
BUBBATEALICIOUS PEARL MILK TEA PLACE
KITARO SUSHI RESTAURANT
MARINA SEAFOOD RESTUARANT
SALON ONE
JESI MENDEZ SALON
TIN HAO DIMSUM
GOBSTOPPER CONVENIENCE STORE
BIG BETTER BURGERS
GRAMS DINER
AMAZING CONES PIZZA IN A CONE
MSA ACADEMIC ADVANCEMENT INSTITUTE
LAUNDRYBEST LAUNDRY SHOP
CREPE DELIGHT
IMPRESSCA SALAD2GO
CHICKCO COUNTRY CHICKEN
ANDOK’S LITSON MANOK
SLICE N’ DICE CHAR-GRILLED STEAK
CALIFORNIA BERRY
O’NOODLE
KING KEBAB
KASAGINGAN
POTDOG YUMMY YES DELIGHTS
MORE BITES PIZZA
I LOVE SYSIG
PIZZA PINOY
HAPPY WAFFLE
POTATO STOP
Antonio Hairdressing
TAHO STATION
HOT CAKE
MALDITA STORE
GRAND ROYAL SPA
ZENASIA SPA
HEN LIN
SHAWARMA RICE MIXX
DIPPED BANANA ON STICK
WAFFLE HOUSE MADNESS
TRPICAL FLAVORED SHAKE
MEATY BURGERS AND HOTDOGS
HONGKONG NOODLE FACTORY
TODDLERS UNLIMITED
PREMIUM GRAPHICS ASIA CENTER
IKING’S SPECIALTIES
MONGOLIAN BBQ GRILL STATION
Dimsum Corner
CALAMARES REPUBLIC
ARABIAN NIGHTS SHAWARMA
LUSH NAILS SALON
JAPANESE CAKES
NOMIMONO REFRESHMENT BAR
SIOMAI HOUSE
EGG MESS EXPRESS
BENTO BOX
CANTONESE DIMSUM HOUSE
LINCOLNSHIRE INTERNATIONALE PRESCHOOL
E-STARCARS MOBILE CARWASH PARTNERSHIP
NICE DAY! CARWASH
GOTO KING
KING SUE DEALERSHIP PROGRAM
GREEN AVENUE PIZZA
INK MAXX REFILLING STATION
BRAZIL BRAZIL! CHURRASCARIA
PIXIE’S SINUGBA RESTAURANT
NUTRI-LICIOUS KIOSK
SHABU-SHABU EXPRESS
PANADERIA PANTOJA
BONNIES BBQ GRILL
AHEAD TUTORIAL & REVIEW
HOUSE OF PANINI
SUMOMAI SIOMAI
SELECTA ICE CREAM DISTRIBUTOR
SAN FRANCISCO CAFE CO.
TUTORING CLUB
GLAMLAB PERSONAL CARE STORE
MODA PLUS
POSHNAILS HAND & FOOT SPA
LITTLE LAMB’S PEDIATRIC WELLNESS PLACE
GAL’S BAKERY
CHOWMEIN HONG KONG FRIED NOODLES
CHAI ASIA
KANGAROO JACK STEAK & GRILL
ALTERATIONS PLUS FRANCHISE
ROCKY MOUNTAIN CAFE
FERINO’S BIBINGKA FRANCHISE
ITLOG ON STICK
SHO-MAI PAO DIMSUM HOUSE
MIGHTY BURGERS AND HOTDOGS
PETRON GAS SERVICE STATION AND LPG DEALERSHIP
FRIED ICE CREAM
HUGO’S BARBERS
ZIPP CARGO
CAMBRIDGE CHILD DEVELOPMENT CENTRE
KAYA HAIR STUDIO
OPTIMUSCISS DISTRIBUTOR
WHAW GRILL & RESTAURANT
2GO DELIVERY PARTNER
KINDER CRECHE SCHOOL
MARY PAULINE SALON
BENCH FIX SALON
PREPPY CLOTHING
FUZION SMOOTHIE CAFE
DAGUPENA BONELESS BANGUS
THE CAFE MEDITERRANEAN
LUGAW REPUBLIC
CHICKENVILLE ROTISSERIE
HOLY KETTLE CORN
TAZA COFFEE
EL LOCO MEXICAN GRILL
CHEZ ANDRE’ THE PIZZA GOURMET
COUNTRY CHICKEN
JUST POPPIN’ POPCORN
YJC BEAUTY CENTER
BURGER FACTORY
TAPA KING
RABBIT ADVERTISING
COUNTRY STYLE BAKERY, DELI & CAFE
MAMMA MARIA’S PIZZA
CHICCO
TGI FRIDAY’S RESTAURANT
DAYS HOTEL
DERMALINE FACIAL & SKIN CARE
SPAGHETTI FACTORY
SCHATZI’S GERMAN SAUSAGE FACTORY
GOLDEN BUNS PASTRIES
MOTECH AUTOMOTIVE
THE WEDDING LIBRARY
KETTLE KORN DEALERSHIP
ZEN ZEST
PEANUT WORLD
DANNY’S GRILL & SUSHI BAR
BAYAD CENTER
NACHOS FOOD STATION
SNOW CONE
CHICKEN BACOLOD INASAL
LECHON MANOK
FOOTLONG HOTDOG
HOT DOG
JOLLY CANDIES
LIVING WATER
HOT LOOPS DONUTS
WISH WASH LAUNDRY
SALO-SALO GRILL AND RESTAURANT
CORRIE’S KITCHEN
BAKERS’ FAIR & FOODMART
ALING NENE’S EXPRESS
LING NAM
CORDILLERA COFFEE
RAPIDE AUTO SERVICE CENTER
SIOPAO MAKER
DINO’S HOTDOG & FRIES
MIGHTY SOFT ICE CREAM
WANG BALLS SQUIDBALLS
MIGHTY FRIED CHICKEN
AUTHENTIC JAPANESE CORN
KAILA BAGS FRANCHISE
FOOTPRINTS NAIL SALON FRANCHISE
ICE MONSTER
BIGBOY TOPPINGS
BUNS AND PIZZA
KUYA CHITO’S TAKUYAKI
THE BIG APPLE PIZZA CO.
RED MOON CHINESE RESTAURANT
KENNY ROGERS ROASTERS
MRS. FIELDS
OLIVER’S SUPER SANDWICHES
PIER ONE BAR AND GRILL
PIZZA PEDRICO’S
RED RIBBON
TERIYAKI BOY
WAFFLE CRAZE
AYSKRIM HAUS
JUNGLE BREW
BURGER STATION
ONE BALL WAFFLE
ACEL BEAUTY CENTER
HBC (HOME OF BEAUTY EXCLUSIVES)
UNICA HIJA CLOTHING
SARI-SARI BREADSTORE
DI MARK’S PIZZA
BIGGS DINER
ICHIZEN JAPANESE FOOD
MAJESTIC HAM
REYES BARBECUE AND FOOD
Quick Stix
HOTSHOTS FLAME-GRILLED BURGER
CANDY CORNER STORE
CALTEX XPRESS LUBE
STRAIGHTFORWARD SALON
PANCAKE HOUSE
MARIO’S KITCHEN RESTAURANT
SMOKEY’S HOTDOG BAR
PR GAZ HAUS
THE 99 (NINETY-NINE) PESO STORE
THE TEA SQUARE
METROPOLE LAUNDRY SERVICE
BINALOT
DAVID SALON
PADI’S POINT BAR
MR. QUICKIE
MISTER DONUT
SEAOIL GAS STATION
SARI-SARI STORE CLOTHING
BENCH CLOTHING
THE COFFEE EXPERIENCE
CRYSTAL CLEAR WATER STORE
CREPES DE FRANCE PARIS CAFE
CALIFORNIA NAILS AND DAY SPA
FOLDED AND HUNG
GO NUTS DONUTS
ZAGU PEARL SHAKE DEALERSHIP
TED’S LA PAZ BATCHOY
GREENWICH PIZZA
LOTS’ A PIZZA
AQUABEST WATER REFILL
BELGIAN FRIES
BIG APPLE EXPRESS SPA
BROTHERS BURGER
BUGONG ROAST CHICKEN
SACRED HEART SCHOOL (EDUWORLD, INC.)
FIORGELATO ICE CREAM & FIOR CAFE
FREEWAY RETAIL STORE
KANIN NI TISAY
KISS KING OF BALLS
LAPID’S CHICHARIFIC
PICK & MIX CANDY MIX
PLATO WRAPS
POPOY’S GRILL
SKIN PRIVATE JOYCE SKINCARE
SONYDA ICHI-BAN
STEAK MD
WASH N SHOP CARWASH
ZIEBART CAR SERVICE CENTER
YSTILO SALON
PLANET FITNESS HEALTH CLUB
SALON DE ORIENT
NATIONAL CAR RENTAL
MAIL BOXES ETC. SERVICES
FRANCK PROVOST SALON
BIOESSENCE BEAUTY SPA
BUDGET RENT A CAR
CABALEN RESTAURANT
BALAY BACOLOD CHICKEN INASAL
CONGO GRILLE RESTAURANT
DIPPIN’ DOTS ICE CREAM
GIACOMINOS
HO-LEE-CHOW RESTAURANT
MANG INASAL CHICKEN BBQ
PANSIT MALABON EXPESS
RBX RICE IN A BOX
TONG YANG RESTAURANT
THAI BBQ RESTAURANT
MOTHER EARTH PRODUCTS
ODYSSEY MUSIC STORE
SAVE ON SURPLUS
SPOOFS LTD. SHIRTS
UNIOIL SERVICE STATION
JO’S WAFFLE HOUSE
CALIFORNIA PIZZA KITCHEN
CARL’S JR.
CINNABON BAKESHOP
CINNZEO BAKESHOP
COFFEE DREAM SHOP
DAIRY QUEEN ICE CREAM
DOME CAFE SHOP
DOMINO’S PIZZA
DON HENRICO’S PIZZA
EL POLLO LOCO
FAT TUESDAY RESTAURAN
HAAGEN-DAZS ICE CREAM
KENTUCKY FRIED CHICKEN (KFC)
MAX’S RESTAURANT
SUPERBOWL RESTAURANT
SUBWAY
SHAKEY’S PIZZA
SEATTLE’S BEST COFFEE SHOP
SBARRO RESTAURANT
PIZZA HUT RESTAURANT
BUTTERWORLD BAKESHOP
BRUNO’S BARBERS
KUMON LEARNING CENTER
AMA COMPUTER LEARNING CENTER
WAFFLE WORLD
R. LAPID’S CHICHARON
LOKAL SHIRTS AND ACCESSORIES
SCENTS & BLENDS PERSONAL CARE
MUNSTERIFIC CONVENIENCE STORE
TOUCH N HEAL BODY MASSAGE
SAWADEE SPA FRANCHISE
MEDDAH DAY SPA
COLOR MY HAIR SALON
THE COFFEE BEANERY COFFEE SHOP
RAI RAI KEN RAMEN HOUSE & SUSHI BAR
TITA TATTA RESTAURANT
NEO NEO GRILL HOUSE
WORLD CHICKEN FASTFOOD
KOOKEL’S LECHON MANOK
BOTOY’S LECHON MANOK
LE COEUR DE FRANCE
CAFE DE FRANCE
PARK N’ GO BAKESHOP
PIZZARINA PIZZA PARLOR
WRAPS MEDDITERANIAN CAFE
PINKBOX HAIR ACCESSORIES
JAVA MAN CAFE
BILLY BAKER BAKESHOP
MILK CEBU ESPRESSO BAR
THE COFFEE BEAN & TEA LEAF FRANCHISE
THE LITTLE GYM
GODIVA NATURAL SKIN CARE
HAP CHAN EXPRESS
BLUE WATER DAY SPA
GRILLA BAR AND GRILL
JAIME GERARDO DESIGNS
TUTOR TIME CHILD CARE/LEARNING CENTER
LAVANDERA KO LAUNDROMAT SERVICE
MICROTEL INNS & SUITES
ORBITZ PEARL SHAKES
SOAP FOR LESS FRANCHISE
SUB DELICIOUS STEAK HOAGY
WRAP IT UP! GIFT WRAPPING
YSA SKIN CARE CLINIC
QUICK DRY WASH
BANOKS
D’MUFFIN CORNER
THE MASSAGE KING BODIWORKS
CARTRIDGE WORLD
HERNZ CLASSIC ICE-CREAM
ZENASIA SPA
SAM’S WAFFLE EXPRESS
WAFFLE TIME
I.T. LOG WORX I-CAFE
WEI CHUAN
Wonder Bread
WOODBRIDGE PIZZA
WORLD TOPPS
Bob´s Hotdog
TACOMIO
TAHO STATION
TAPS RESTAURANT
TARA’S CAFE AND RESTAURANT
THE COUNTRY’S BEST YOGURT
TEAZERS FRUIT DRINKS
Teriyaki Boy
The Noodle House
THIRSTY? JUICE AND SHAKES
TIME DEPOT WATCH STORE
Tin Hao Dimsum
Tokneneng Bicycle Cart
TOKYO TOKYO
SIP ABACUS ACADEMY
TSIENPAO SHANGHAI FRIED SIOPAO
Sam’s Everything on Stick
SKIN FOOD
SKINTRENDS
SPACEBURGER HAMBURGER
SPLASH DIRECT SELLING
SUPER TACOS
VIDEO CITY
BAG O’ SHRIMPS
THE BUKO BAR
STATUS HAIR SALON
FOOT FOR THE GODS
IGLU SOFT ICE CREAM AND MILKSHAKE
BUDDIES BURGERS
KULPY CHICKEN
SIP & GOGH
THE REALMED PHARMACY
THAI ROYALE SPA
TEA 101
IRISH POTATOES
POP ROCK CAFE & BAKESHOP
PIZZA FREAKS
Heaven’s Hamburger
Avon Cosmetic
D`Navechee
House of Healin
JINHO
Natural Health Farm
SHINS
Sunrider
Unisense
Rona
Delifrance
Ani Sup Utara
Assam House
Ayam Penyet Api
Ayam Penyet Ria
NEXXONE
KRS Travel
Reliance Travel Franchise System
Bonita
Tomei, MY Diamond, TH Jewel
Wah Chan
BONIA
Le Ann Maxima
Modani And Red Modani
Omar Ali
The Under Shop
Cupcake Chic
Daily Fresh
Dave´s Deli
D`Tandoor
Gloria Jean`s Coffees
Go Fun Kee
Hot & Roll
ICILY
Killiney Kopitiam
King´s Confectionary
Legends Claypot Briyani House
Little Taiwan Malaysian Origin
MarryBrown
Nelson`s
OLDTOWN WHITE COFFEE
Paddington House of Pancakes
Pappa Rich Kopitiam
Sakura Kristal Cafe and Restaurant
SCR & SCR Express
Secret Recipe
Serai Satay Bar
SugarBun
SYED BISTRO
Tako Tao
Teh Tarik Place
The Manhattan Fish Market
The Soya Shop
Tri-Kimbab
Tutti Frutti
Yau Yat Seng
Comfort
Greenfields
Sports Planet
Rorine
100 Vision
99 Speedmart Sdn Bhd
Bagman
Buraqoil
Elyza
Focus Point
Hoga
House of Leather
Kubiq
Menara Optometry
OKURMA
PC World
Poney
Senheng
Shinju Pearl
Sunflower
Syarikat Abdul Ghaffar
Time galerie
Vees Kitchen Appliance
Wardrobe
Zawara
Cambridge English For Life Franchise
Dale Carnegie Training
Dragonfly Kiddy Land
Eduwis
Enopi
Intelligent Mental-Arithmetic (IMA)
Krista Kindergarten
NURI
Smart Reader Kids
Tadika A-Z
Vital Years
BKZ Bikerz
Procleaners
906 Hotel Sdn Bhd
Adan Laundry
AquaNano
Cinta Sayang Resort
Cleanpro
GTC
Hotel Seri Malaysia
MYRIDE
Proprint
Putra Bikes
RIDPEST
Sparkleen
Toyo Lube
WOW FOODS
DENISH FOOD PRODUCTS
EXPPRESS CAR WASH
Coffee Culture The Ristorante Lounge
Snap Fitness
CARZONRENT INDIA PRIVATE LIMITED
DELHI PARAMEDICAL & MANAGEMENT INSTITUTE
ALMA LIMITED
Kids Age
MENCHIES
CARZSPA INDIA
ASCENT ABACUS & BRAIN GYM
S&S CARE SKILLS ACADEMY PVT LTD
AISECT Ltd
SIYARAM SILK MILLS LTD
KATHI JUNCTION FOODS PVT. LTD
GAMINEAZY ENTERTAINMENT PVT LTD
AUTOZSPA
MR & MRS IDLY
LENSKART.COM
CHICK BLAST (GRILLED & FRIED CHICKEN)
THE BIG BURGER
AMIGOS
CAFE FRESPRESSO
CLASSIC POLO
AMERICAN KIDZ PLAY SCHOOL
SPEED CAR WASH
TENDER STEPS PRESCHOOL
KRISHNA CONSULTANTS
INDIAN FRIED CHICKEN AND PIZZA & CO
Citrus Hotels
NATURALS SALON & SPA- INDIA
CHIT CHAT, THE MINI FOOD COURT
Vertigo India Food and Beverages
STRANDS SALONS PVT LTD
Black Orchids Pvt Ltd (Rollacosta)
LC Chicken
GRILL INN
Sumo Sushi & Bento
Eagle Boys Pizza
THE FURNITURE REPUBLIC
SPEAK ENGLISH GYM
SMARTSCHOOL EDUCATION PVT LTD
ASIA SEVEN
THE BOMBAY STORE
VIDYALANKAR EDUCATIONAL SERVICES
BARBEQUE FACTORY
FIITNESS PLUS
Pino
SUNSHINE KEBABS (INDIA) PVT LTD
FLUID FITNESS
LITTLE MILLENNIUM
Gurukulam Kids
PUNJAB GRILL
TYREK LLC
WETZEL PRETZELS
PANROS CRISPY CHICKEN
MAGICAL EDUCATION
JOY RIDE SCHOOL
REFEEL CARTRIDGE ENGINEERING
HAAGEN DAZS
Fab India
SPORTS FIT
PERFECT BODY
Globe-Toter
Dreamz Pre School
MY TVS
Shlokas Pre School
Tanay Jewels
MPTA Education
MOTHERCARE
SUNGLASS HUT
PURE
HAS JUICE
True Fitt n Hill
Neev Kindergarten
Klear Karbon
STUDY BY JANAK
VERT
Hotel-Formule 1
MERWANS
THE ENTERTAINMENT STORE
KRAFTMAID
ZAMBAR
WH SMITH INDIA
FACILITAS
DEV EYE CARE
BURMA-BURMA
ARISE INDIA LIMITED
PALIAN WORLD SCHOOL
KRISHNA MEHTA
Green Chiilyz Restaurant
ATELIER RETAIL PVT LTD
TOVO INFUSION
Dario Restaurant
CHICKOS FRIED CHICKEN
Momoman
BASKIN ROBBINS
COCOBERRY
Bllis By Ravissant
APPLE OF MY I
SILVOSTYLE
Brooklyn-Central
MISSION HEALTH
KINDER GARDEN PRE-SCHOOL & DAY CARE
URBAN DEGCHI
PANAJOY
RANGOLI PRE SCHOOL
YOGOLA
BILLU-DE-MASHOOR-PAKODE
ARISE N SHINE INTERNATIONAL PRESCHOOL
MERA TOY SHOP
Honey Da Dhaba
JAWED HABIB
THE GANGA SPA
BARCELOS
GYMBOREE PLAY & MUSIC
CLUB CITY HOSPITALITY
Mad Mex
WAFFLEMEISTER
SHAWARMA XPRESS
PITMAN TRAINING
THE CAR LAUNDRY
WOK AND GO
U TIME FITNESS
Rolls Mania
THE CHOCOLATE ROOM (INDIA) PVT LTD.
Cardio Fitness
AASIFE BIRIYANI
Harry Wrap & Roll
Fayth Clinic
FROSTEE ICECREAM
MOM & ME
YAPPYFOODS
FLORAL MALL
MODERN MONTESSORI INTERNATIONAL(INDIA) PVT.LTD.
CARTRIDGE WORLD
LBIIHM
RICHLOOK
AGNI JEWELS PVT. LTD.
NEW WINGS PLAYSCHOOL & DAYCARE CENTRE
FERNS
Tacomaker
SWEETS CORNER
TIKKA EXPRESS
BACHPAN A PLAY SCHOOL
DOSA PLAZA
Magppie Retail Ltd
DEVOTIE MENS JEWELLERY & ACCESSORIES
DIXY CHICKEN INDIA PVT. LTD.
The Loot (India) Private Limited
OM BOOK SHOP
TANSEN SANGEET MAHAVIDYALAYA
WOODLAND(SHOES & APPARELS)
DIVA LIFESTYLE PVT LTD
THE BOMBAY STORE
Shristi Jewels
I5 CLOTHING
MOTHERS PRIDE
M&B Footwear Pvt. Ltd.
CHANDRANI PEARLS
ART N JEWELS
KUSHAL
GITANJALI GEMS LTD.
CANTABIL INTERNATIONAL
Bath Boutique
AQUARO WATER SOLUTIONS
GOAL ACADEMY
ST. ANGELs CONVENT SCHOOL
NAVSONS CARTRIDGE CLINIC PVT. LTD.
MOVIEMART
KITCHEN MAGICIAN
ABBEE CONSUMABLES AND PERIPHERALS SSHOPE LTD.
VISIONIC
GLOBAL TOURISM PROMOTIONS
LA OPALA RG LTD
Lovable Lingerie Pvt. Ltd.
MINIMELTS ICECREAM INDIA PVT. LTD.
HINDUSTAN INSTITUTE OF TECH.& MNGT.
TREEBAY
ACPL JEWELS PVT LTD
FIRSTCRY
RACE-The Animation College
PARAMOUNT FABRICS (P) LTD.,
Wonder Education Pvt.Ltd
SPRINGFIELD FASHIONS
Chipmunks Playland and Cafe
BAMBOO HOUSE INDIA
VIA
Aloe Forever
ABACUS MENTAL MATHEMATICS ACADEMY
TOYZLAND
FITNESSLIVE
US DOLLAR STORE INC.
Tip Top Fashions Pvt. Ltd.
IFM- The Institute of Finance & Management
Arch Academy of Fashion, Art, Design
DIA JEWELS PVT LIMITED
International Lifestyle And Design Academy
HELLO KIDS EDUCATION INDIA PVT. LTD.
RAYMOND LIMITED
DIAGOLD
CARATLANE TRADING PVT LTD.
WATCH IT!
SHEMROCK GROUP OF SCHOOLS
Spykar Jeans
PUNJABI ACCESSORIEZZ PVT. LTD.
KINDERSPACES
Monginis Foods Private Limited
ZEE SCHOOL
MONTE CARLO FASHIONS
PODAR EDUCATION NETWORK
GOLDS GYM
LAXMI DIA JEWEL PVT. LTD.
SMOKIN JOES PIZZA PVT LTD
SHEMFORD GROUP OF SCHOOLS
BANGS FRIED CHICKEN
ESBEDA
Animaster
DANDY COLLECTIONS
COFFEE DAY XPRESS
THE INK SHOP
WHEEL CARE - MANGALORE
UNIKID
SAKK COLLECTIONS LTD.
FLORISTA INDIA
SENCO GOLD LTD
FX SCHOOL
CELEBRITY KIDS PORTRAIT STUDIO
NEW LEAARNING HORIZONS
ABLES EDUCATIONS
SPASO ZEN
GREEN FIELD SCHOOL LUCKNOW
PUNJABI GHASITARAM HALWAI PVT. LTD
PHONICKIDS
Guy Degrenne
Koochie Play Systems International
INDO DAN LAMPSHADES LTD.
SMART CARTRIDGE
RAWAT BROTHERS FURNITURE PVT LTD
DOLPHINS INTERNATIONAL SCHOOL
GUITAR HALL - GUITAR ACADEMY & BOUTIQUE.
HAPPY KIDS GLOBAL PRESCHOOL
VIMAL PRODUCTS
SEVEN SEAS SPA
THE DIAMOND FACTORY
TARAHAAT INFORMATION & MARKETING SERVICES LTD.
NATIONAL TV & FILMS ACADEMY
Billabong High International School
Honey Hut Natural Products Pvt. Ltd.
XENITIS TECHNOLAB PVT. LTD
Tech Gurukul
T.A.G Tees
GAMES MULTIMEDIA
MICROGATE
KIMAYA KREATIONS
SIA JEWELS PRIVATE LIMITED
Arvind Limited
Kewal Kiran Clothing Ltd
GKB OPTICALS
NEXT RETAIL INDIA LTD
Concorde Cuppa Beverages Pvt Ltd
TTK PRESTIGE LIMITED
KHADIM INDIA LTD.
CANARY APPARELS PVT LIMITED
CAFE BUDDY
CHIQUE FASHION
T-MART
Lerros Fashions India Pvt Ltd
WINDCHIMES EDUCATION
FLOATING WALLS FURNISHING
Numero Uno Clothing Ltd.
A GEERIPAI GOLD & DIAMONDS
HUES CLOTHING CO.
FABER CASTELL
Kids Little Gym
CHEMMANUR ACADEMY
ASR JEWELS
BOSSINI
Kuoni Academy
FINE JEWELLERY MGF. LTD
T-WOODS T-SHIRTS
NEW DELHI INSTITUTE OF TECHNICAL EDUCATION PVT LTD
ZAIRA DIAMOND
365 TOURS
LE-STYLE
Citys One Mega Mart
APPLES N CHERRIES PRESCHOOLS
Charnock Equipments Pvt. Ltd.
Deepshikhas Compucord
International Institute of Fashion Design
SCOTT
ART 4 KIDS
LEVI STRAUSS & CO.
Reid & Taylor India Ltd.
Silvex & Company India Ltd
RAHA POLY PRODUCTS LTD
KANGAROO KIDS EDUCATION LTD.
WOOQER MEDIA
SHREE JEWELS
INTER NETWORKZ
KINDER SCHOLARS INTERNATIONAL PRE-SCHOOL
ANGELS NURSERY
THE POLY KIDS
RTG ANIMATE - ANIMATION ACADEMY
IFM india
TRAVELOCAR
Mindtree
ENJOY-A-BALL
SHREE KAMDHUK MARKETING AND SALES PRIVATE LIMITED
KRISHNA TRADING CO
NIPS School of Hotel Management
Speakwel Institute Of English Language
KIDDIES-CORNER
e-blue sterling silver Jewels
TRENDY DIVVA
HYDERABAD PUBLIC SCHOOL PVT LTD
Kapri Institute Of English Speaking
Avon Cosmetic
CellAct
Gintell
Asam Pedas
Bangi Kopitiam
N & B Pancake
D Arab Cafe
Dapur Penyet
Kopi O Corner
ELV
Bao Bei Reading Wonderland
Cherie Hearts
Childhood Development Programme
Allunique
Cinta Sayang Resort
Metrobus
UDA Holdings
Supwave
PEARSON QUALIFICATION INTERNATIONAL
OVERSEAS EDUCATION CENTRE
DELHI INTERNATIONAL SCHOOLS PVT LTD
FUNDUZ
SUNBAN INDIA
PANCHAVATI GAURAV
EUROKIDS INTERNATIONAL PVT. LTD.
PARIWAR FASHIONS
DIVANI
CLUBLAPTOP
INPHYNYT BATTERIES
National Institute Of Management Science And Research
CHHABRA 555
Attica Gold
EDEN CASTLE
SWEET CHARIOT
UNIQUE SLIM POINT & BEAUTY CLINIC
CHEM DRY
LOTTO
NIIT
Vithal Kamats
Embroid Me
EGO FLOORING
AQUARIUMWORLD
KATHANA JEWELS
WLC COLLEGE INDIA LTD.
Egana India Pvt. Ltd.
GLOBAL INSTITUTE OF HOTEL MANAGEMENT
BODYGLOVE APPAREL (india)
UPTRON
CHARIZMA JEWELRY
GENIEPRINTS PVT. LTD.
DENIM INTERNATIONAL
RISHABH APPARELS
H.S.ELECTRONICS
TRENZ JEWELLERY AND BINDI
J.D. JEWELLERS
KUMAR PRINTERS
BHRAMANI ENTERPRIZE
WINALITE
RED TAPE
SHIVA INTERNATIONAL APPARELS
LAVANAYASILVER
GITANJALI JEWELS
PAKIZA RETAIL PVT LTD
LUCKYENTERPRIS
VATIKA
INDIA GIFTS MALL
SHAKERS APPLIANCES PVT. LTD.
Little Sprouts ... A Play School
MORTIMER ENGLISH CLUB
BEAR HUG GLOBAL - THE PRESCHOOL
HCL BRAND
LIL TOMATOES
JEWELLERY DESIGN & TECHNOLOGY INSTITUTE
ASHOKA SHAK
WOODPECKER KITCHENS
Orbit Biotech Pvt. Ltd.
Financial Services
ANALYTICS TRAINING INSTITUTE
THE MOBILE STORE
CHOCOXPRESS
Dine inn
Shree Nandan - Restaurant & Takeaways
GLOBAL COLLEGE OF PROFESSIONAL STUDIES
SALAD CHEF
IDEAL PLAY ABACUS INDIA PVT. LTD.
KINDER CARE
Chrysaalis I-Maths India Pvt Ltd
SKY INTERNATIONAL ACADEMY
PLAY 360 THE GAMING LOUNGE
ACADEMIC HEIGHTS PUBLIC SCHOOL
Diva- A venture by Dr.Betais Skin & Hair Clinic
Trisa Retail Ltd
KIDS GURUKUL
Kidzee
Indian Management Institute (IMI)
MANASA ASSOCIATES
BRAINOBRAIN- MAHARASHTRA
IIET
CREAM AND FUDGE FACTORY
Mexus Education
SARDARJI READYMADE SHOPPE
DREAM TOYS
BRITISH ACADEMY FOR ENGLISH LANGUAGE, SOFT SKILLS & VOCATIONAL TRAINING
DTDC EXPRESS LIMITED
FOSTER KIDS
HICARE SERVICES PVT LTD
BEING HUMAN
TI CYCLES OF INDIA
PRESTO PERSONALISED WONDERS
WILLS LIFESTYLE
CG MANTRA DIGITAL MEDIA (P) LTD
GO WORLD HOLIDAYS
PUGMARKS PLAY SCHOOL
Barnie Coffee
DE BREWERZ
ORGANIC & HEALTH STORES PVT. LTD.
CHALLENGERS ABACUS EDUTECH
Balloon Man
SUGANDH SHOPPE (P) LTD.
MONTE CARLO FASHIONS
BANGS FRIED CHICKEN
ANITOONS THE SCHOOL OF ANIMATION
GEMS KIDS PRE-PRIMARY & PRIMARY SCHOOL (AFFILIATE OF CITY INTERNATIONAL SCHOOL)
GUITARMONK ENTERTAINMENT
SIRFRENTALS
SIALKOT SUITS
SIP ACADEMY INDIA PVT. LTD
VIDYA NIKETAN CLASSES
Kenindia
MODERN ENGLISH ACADEMY
THE PAGRI STORE
ARABIAN NIGHTS PVT. LTD.
WOMANS PLAZA
SHILAIKAA
SANKHYA ABACUS
CREATIVE KINDERGARTEN
MIDASZTOUCH
LEARNFAST AUSTRALIA PVT. LTD
MASTERPIECE JEWELLERY
JIGSAW EDU SOLUTIONS PVT. LTD.
GINI & JONY
ANSHUS CLOTHING PVT LTD
10 DOWNING STREET
NINE STYLES
Tan Clothing co.
TARA LIFE CARE PRODUCTS
BRITISH SCHOOL OF LANGUAGE
AADYANT EDUCATION PVT LTD.
RELIANCE WEBSTORE LTD.
FUNKYFISH RETAILS PVT LIMITED
PUSHPAK JEWELLERS
FBI-FURNITURE BEYOND IMAGINATION
V R GROUPS
Creative Ways Abacus
DAFFODILS BOUTIQUE
Kapda Bazaar
ADYA KNITWEARS
LEAP BRIDGE - PRESCHOOL
KEEN TO CLEAN
WONDER PLAY SCHOOL
KUMAR JEWLES
BATHLINE INDIA LTD.
EVERONN
Oxford Kitchenwares
Virtual Edutechnica Pvt. Ltd.
Mother Dairy Fruit & Vegetable Pvt. Ltd
CAFE JUBILEE
Little Champs
BLACK MUD
AWESOME ETHNIC WEAR
WAFFLE LAND CAFE
LEEVE DRY FRUITS
ADALIZ JEWELLERY
SKILLS EDUCATION ACADEMY
SOLES FASHIONS PVT LTD
NECK & NECK
RAIN BOW PRE SCHOOL
COOKIEMAN
Little Genius Preschool & Child Care Center
Albury Industries
FRANCO LEONE SHOES PVT LTD.
Green Gold Animation Pvt LTd.
FLOWER POINT
LITTLE MILLENIUM
WESTFORD SCHOOL OF MANAGEMENT
FRESH & NATURELLE ICE CREAMS
CROMA ELECTRONICS
KINDER DANCE
OM GANESHAYA FOOD AND BEVERAGES PRIVATE LIMITED
HERBALIFE
DIVINE WORLD SCHOOL
Aashka Fashions Private Limited
PODAR JUMBO KIDS
PEPPSI GARMENTS
Dream Zone (School of Creative Studies)
DTecH IT Education
Gits
Go Chaatzz..
MRV INTERNATIONAL
IVS SCHOOL OF DESIGN
VASARI INDIA PVT LTD
DVINE PRODUCTS
Addon Retail Pvt Ltd
Creative Display
Party Hunterz
The Four Fountains Spa
Focus Edu Care
Mitticool Clay Creation
KIDZART
Autosaver
SPALON
Party World
SKYNET INDIA WORLDWIDE EXPRESS PVT. LTD.
INTELLISIS RESOURCES PVT. LTD.
EGG STATION
Young Rembrandts
Titan Industries
PETER ENGLAND
Harshansanjays Salons
Bawree fashions
AMUST WATER
NEW ZEALAND NATURAL
KAPPUS
MAGNIFICENCE ACADEMY OF PACKAGING PROFESSIONALS
INTERNATIONAL SCHOOL OF AESTHETICS & SPA
SHOE CITY
EDIBLE ARRANGEMENTS
Rent Me Toy
Colombiano Coffee House
Juice Salon
JUST DOGS PET SUPERSTORE AND SPA
Toys on Rent
Buzz Lounge Bar
SHREE SAI COMPUTER WORLD
Enchanting India Silver
Tender Years School
CAMBRIDGE CHAMPS INTERNATIONAL PRE-SCHOOL
PizzaVito
SAGAR RATNA
HINCASA CORPORATION (I) PVT LTD
BREWERS THE COFFEE BAR TM
Camouflaage Fashion pvt ltd
HOKEYPOKEY
GANGAUR CREATIONS
Shalini
AMOR JEWELLERY
Kidology
JUST KHADI
THE NATURAL STORE
Beebay Kids
IVY JEWELLERY
Grescasa
JMD AGRO FOODS
ARTDINOX
ScienceUtsav
Shear Genius Unisex Salon
GUAVAZ
Maharha Fashions
SATVIKK SPECIALITY FOODS (P) LTD.
MR.IDLI
VASYAA BI SOLUTIONS & SERVICES
Dr Rekhas skin & slim centre
POOJAMANI JEWELLERS
CHHEDA FOODS PRODUCTS PVT LTD
BRAINBOX ABACUS & CREATIVE LEARNING
Kinderpillar Ivy League Schools Pvt. Ltd.
T.I.M.E. KIDS
Brahma Gems
Salt Room Therapy
Kelme
MAGGI
The B Cafe
Urban Platter
DENTAL WORLD
Kidzworld Library
Reebok
THE CHOCOLATE HEAVEN
Mumbai tawa
Senorita Jewelry
PUFFS N ROLLS
YUMYUM DIMSUM
Flavours24
PERI LITTLE GENIUS
Zardozi Retailers
TRAVELON
The BrewMaster Micro-Brewery
Mystic Spa
Shoping Hunt
Di- Bella
Me and Moms
BRIX GYM
Aran Kitchenworld
JUST CUTS
Freshi Ice Sticks
ANAIRAs JEWELLERY
Dewansh Multi Solutions
Home Collective India Pvt. Ltd.
Wings Institute
Golmaal Parathas
Aroma Thai Spa
Hafele India
CENDA DIGITAL TECHNOLOGY
Nandita Beauty Salon
Fantastic Foods
Johnston & Murphy
MARBLE CAFE
Rhapsody Nail Studio
CHEELIZZA
Kids Kingdom
OODLIFE
GALITOs
Cool De Sac
U-SWIRL
Flippin Pizza
CHANGEMYTYRE
KEDYO
Collezioni Moda Fashions Pvt Ltd
Tresmode
Promart Retail Pvt Ltd
AMADIS RETAIL PVT LTD
Ayulife
Latin Quarters
Mirchi Mart
FYI FOODS PVT LTD
KhauGaliDeals
BACHAWAT RETAIL
CIEMME JEWELS
LITTLE FLORIST
Trendy Collections
786 DAY DANCEACADEMY
TIBBS FRANKIE
Nikka Mal Babu Ram Jewellers (Pvt) LTD Ludhianawale
NaturesMania
Just Mexican
Happy Bees Pre School
Kidville
SCRATCH SALON
Janota Goa
Heritage Jewellers
Snackoz
UNA HOTELS
Leonidas- India
Kidloo
Gitanjali Gems Ltd.
SMOOY
AMORE GELATO
Serena-Spa
Global Discovery Academy
JD Stores
BEEHIVE Pre Schools
NEO FITNES
Dr. Pauls Multispeciality Clinic
YES2FASHION
Vivafit India
DLines
HAS HERBAL INDIA
Purple 2 Salon
Trung Nguyen Cafe Chain
SVM GROUP - BOWLING & GAMING
YETI LEATHER PRODUCTS
Kanhaiyaa Ratlami Namkeens Pvt. Ltd.
Lavana Spa
Asian Fried Chicken - AFC
Smriti Apparels
Cafe Bliss
Expressions Jewelery
PLANET KIDS
JUMBOKING
ARHAM JEWELLERS
Bagade Jewellers
TRAVELKHANA
SOLO REAL FRUITS & BEVERAGES PVT. LTD.
Eds Diner
ICE CREAM BUGGY
Columbus cafe
OMUTO TOMOTO
The Counter
Chefs Noodle
Pretty Packings
moda in pelle
Esquires Coffee Houses
Hawes&Curtis
Bru World Cafe
CLASSIC POLO
Brats n Cuties
I LOVE BABYCAKES
Shawarma Point
Evok - Kitchen & Wardrobes by Hindware
LUXUS India Pvt. Ltd.
Goa Portuguesa Restaurants Pvt. Ltd.
SO DESIGN FACTORY
Cooking Culture
JR School Of Music Art and Dance
The Pipal
Nirvana Arts Pvt Ltd
KENNY ROGERS ROASTERS
EDUPLAY
Rana Sarees
THE PIZZA KING
MASTER CREATION
Friends with Potato
Cafe-Classic
ATTIRANCE
Madcaps The Party Shop
STALLION HOTEL SUPPLIES Pvt. Ltd.
mytoysclub
Pebbles Pre School
Sarto Bespoke Tailoring
LRSINDIA
RSN IT Video Surveillance Pvt Ltd
Your Fitness Club
Kyani
Urban Degchi - Kitchen & Bar
JAIN COACHING CENTRE PVT. LTD.
MAXHAIR STUDIO
TENDER STEPS PRESCHOOL
FITNESS FINESSE
Paripurna-Kidz Care
One Fitness Hub & Spa
ORA REGENESIS SPA
O2 Gym
PRAYAS EXPORTS PVT.LTD.
Tasty Fingersz
Maya Digital Studios
Cutting Edge Spa & Salon
Avian Lifestyle
ABACUS D MATHS ACADEMY
Canadian Play School
THE BOWL HOUSE
TEXTURE TOUCH STYLE LOUNGE
SMV Edification Pvt. Ltd.
AUSTRALIA SUNSHINE KEBABS
INDIAN FRIED CHICKEN
ARYANCE GLOBAL LIMITED
NGPA COLLEGE
Jumporee
Waman Hari Pethe Jewellers
TANSEN SANGEET MAHAVIDYALAYA
Toni & Guy
Premier Dead Sea
The Nilgiri Dairy Farm Private Limited
SIA LIFESTYLES PVT. LTD
CARONA MFG CO
LEVI STRAUSS (INDIA) PVT LTD
SG APPARELS AND FASSIONS
WINGS PRIVATE LTD
CHIT CHAT
Magppie
MARRYBROWN
SukhoThai India Pvt Ltd
Jakobs Kitchen
ST HAPPY CHICKEN
Perks N Brews
Genius Child Academy
MAAS TAKE AWAY
Nezal Herbal Soaps
Tunday Kababi Pvt. Ltd.
Nishi Nails
INVENTA TEQ
WINGS N FRIES
R.C. Chawlas Tandoori Junction
OI PLAY SCHOOL
BLOSSOM KOCHHAR BEAUTY PRODUCTS PVT LTD.
LITTLE STEPS
Kandoi Bhogilal Mulchand
THE SANTA KIDZ
Saashi
INDUSTRIAL CONSULTANTS AND LABORATORIES
Goldiee Spices
YNew
Sesame Schoolhouse Pvt. Ltd
PIND BALLUCHI
AYURVEDALAYAM
GARDEN GLORY INDIA
GELATO VINTO
Zostel
MAHINDRA FIRST CHOICE SERVICES LIMITED
4700BC Popcorn
Little Leaders Play School
ChickensofLudhiana
bYSI
Unique Brew
Food Scelta
Bricks 4 Kidz
MR & MRS IDLY
Nauti Nati
U.S Pizza & Fried Chicken
Burgers & More
Mashcurrie
Confusion Fashion Accessories
Kids Concepts
QuiQue Retail
SPICE ROOT
Bakewell - Hotel Crown Palace
KONO PIZZA
Mist n Cream
ANYTIME FITNESS
BTW INDIA PVT LTD
Sweat Studioo
BonOrganik Apparels Pvt.Ltd
STILETTO shoes global venture
Tara Jewellery
JOYKIDS
ROBOGENIUS
Pinks n Bloos Beauty Saloons Pvt Ltd
Kidz Fun & Learn
Starkes Chicken
Birla Kerala Vaidyashala Pvt. Ltd.
AngelBerry
NATUREs FEAST FOOD AND GROCERY SUPPLIERS
Mosaic Interiors & Exhibition (P) Ltd
Howard Storage
Vindhya Herbals
Cakes N Craft
Oriflame
SHREE GANESH PAPAD INDUSTRIES
VIP PIZZA
Mendos pizza pvt ltd
Little Pearls School
Meritnation.com
Zoro 7D Cinema
APOLLO TYRES
Nodosa Organics Private Limited
Winson Perfume and Cosmetic Pvt Ltd
Choco World
Juris bazar
Euroz Pizza
WS Bakers
Angrezee Dhaba
Kulcha King
Sankalp Bandhej
Zaafaroon - Authentic South Indian Food
Emmi Bags
John Players
Broasted Fried Chicken
SHOE WORLD
Apsara Tea
Sunshine Trade Link (India)
Rainbow Preschool International Ltd
Powermax Fitness India Pvt Ltd
Canadian 2 for 1 Pizza
Cakess n bakess
ORRA - The Diamond Destination
THE BOMBAY STORE
Monginis Foods Pvt Ltd
Vaishali Foods
VBISTRO4U
TOONZ RETAIL INDIA PRIVATE LIMITED
BARBEQUE FACTORY
Royale
Panajoy
Mahalaxmi Jewellers
Coffee day
ICEBERG ICECREAMS
Ice & Spice
Cafe 901
Idly Junction
BSYNC Fashion
Menbur
Shri Hari Paridhan
Mitesh Food Products Private Limited
CAFFE BENE
Splash Car Wash
CHANDER FITNESS CENTRE
SHANTI JUNIORS
Just For Clocks
Dreamlite
Camille´s Ice cream
NYK (New York Knight)
Natty Niños
Fluid Fitness
UDGAM PRE SCHOOL
SANSKAR A PLAY SCHOOL
FRIED N FRIES
FitnessOne
Tyrek LLC
AuraNand Spa World
Cake Boy
JAZZ HAIR & SKIN SOLUTIONS PVT LTD (JAZZ UP SALON)
CRISP & CRUNCH
Vedaas The Spa
DELHI DARBAR
Smack The Next Generation Restaurant Pvt. Ltd.
JUVALIA AND YOU
Kooka Kids
THE GRILL
BLUE PEPPER RESTAURANTS PVT LTD
Sports Fit
MY TVS
DOSA FACTORY
Merwans
NYPFC
LIBERTY SHOES LTD
Ecotrail Personal Care
Dr Chandrikas Kerala Ayurveda
MRVEGGY
BIG BOMBAY CHOWPATTI
Seriously Addictive Maths
Burger Village
Unravel India
BEAUTY TALKZ SALON AND SPA
FUN PLANET
Brozinni Pizzera
Brew Bakes Hospitality Pvt Ltd
FYD Interiors Pvt Ltd
SCAVOLINI STORE MUMBAI - LUXURY KITCHENS ITALIA
ABC MONTESSORI- AN AMERICAN PRE SCHOOL CHAIN
KRATI DECOR
ROCKER BURGER
Cafe D wine
Coffee Culture-The Ristorante Lounge
The Swiss Laundry
PRIME FITNESS
Garden Vareli
KAPA ZONE
The Ganga Spa
Mexiloko
Pizza Italiano
Purnabramha
Ether Laundry Services
CARAVAN CRAFT RETAIL PVT LIMITED
The Chocolate Room (india) Pvt Ltd.
Aasife Biriyani
Kasturi Diamond Jewellery
INTEGYM
HARRYS WRAP & ROLL
YOYO Frozen Yogurts
PLAY SCHOOL ONE
Kids Castle Education pvt. Ltd.
GST Holidays And Tours
NEOPOLITAN PIZZA LIMITED
GRILL ZONE
Kaapi Hut
ANICA Designer Wear
HELLOSHOPPEE ONLINE PVT. LTD.
TIDJOORI
THE SOUP BOWL
F45training Jubilee Hills
Waffles Cafe
Ascent Play School
BIRYAAN Cart
Coffee King
The Little Diner
BOOK MY BALLOONS
Eutreat Ayurveda
Hot & Fresh Canadian Pizza
Buns N Chicken
Hungermenu
MOKSH HOME APPLIANCES
GRILL INN
Mozy Lochaa House
BURGER HUT
NYC.PIE
Pajjama Party
IGLOOKIDS International Preschool
INTERNATIONAL TRACTORS LTD
Elite Fitness Studio
ROCKETCHEFS
TIMs BURGERS
Dulce Cafe
Earthy Foods
Shrishti International School
COZI CARS - Door Step Detailing
Yoshinoya
Ajisen-Ramen
The Body Shop
BreadTalk
Burger King
Circle K
Dats Wine
Double Star
Dymocks
Genki Sushi
Gong Cha
Grove Sandwiches
Hero Sandwich
Japan Home Centre
KeePer Pro Shop
La Kaffa Cafe
Mian Cafe
Mitsukiya
MOS Burger
Mr Taco Truck
Mrs Fields Cookies
Sunshine Laundry Convenience Store
Tie Rack
Fighting Arts Centre
Fitboxx
FX Creations
Grappa s Ristorante
Hang Lung Hakuyosha Dry Cleaning
Hi-Shots
Honeyduke
ICONLady
Kung Wo Tong
Park Avenue
Petite Princess Academy of Dance
Play House
Strawberry Forever And Strawberry Plus
Aqalivista
Delta Franchise System
FT Consulting
Intellect Franchising
Murni Allianze Consult
Raja, Darryl & Loh
SAHABAT SMI
Boardwalk Fries Burgers Shakes
Goodys Burger House
Max Burger
Park Burger
Jake´s Wayback Burgers
Steak´n Shake
Burger Ranch
Hardees
Carls Jr.
Sammy J´s Grill & Bar and Sammy Js Burger Shack
Ground Round Grill & Bar
ArmyNavy Burger + Burrito
Pezzo
Papa Murphy s Pizza
Roma Way
Extreme Pizza
Eagle Boys Pizza
Marcellina Pizza Bar and Restaurant
Tablapizza
Project Pie
Golden Chick
Wienerwald
Popeyes Louisiana Kitchen
Chicken Cottage
Maison Mathis
Cole s Backyard Grill
Zayt Zaytoon
California Tortilla
Tako Hut
Salad Boutique
Pure Health
Go Grill
Taco Bar
Attila Mongolian Grill
Saladworks
Earl of Sandwich
Doner Kebab
Chef Express
Getfried
Shawarmanji
Wienerschnitzel
Wok n Soup
Pho Hoa Noodle Soup
Has Doner Kebab
Canton
Doner Deli
Cone Heads
Bakeria
The Kebab Shop
Crepe Delicious
Manchu WOK
Yam Yam To Go
McAlisters Deli
The bagel Bar Coffee House
Pure Nectar
Degani Cafe
Greenberry´s Coffee Co.
Qwench Juice Bar
DRNK coffee + tea
Coffee Aroma
Cafe Arabicca
Good Earth Coffeehouse
ICONS Coffee Couture
MEITO Cafe, Lounge and Bubble Tea
Smoothie King
Second Cup Coffee
The Smoothie Factory, Inc
La Patisserie des Reves
Gelare Cafe
Tasty Donuts & Coffee
Doc Popcorn
Cold Stone Creamery
Bruster´s Real Ice Cream
Spun Candy
Yogurt Zone
Let´s Popcorn
Let´s YO!
Sweet Factory
Popbar
Camille s Ice Cream Bars
Ruby Tuesday
Ayam Zaman
Sakura
Shabestan
Jamawar
Bonanza Steak and BBQ
Ponderosa Steakhouse
Texas Land & Cattle
Bakers Square
Sizzler House
Steak and Ale
Bennigans
Al Abraaj
O Learys Restaurant & Sportsbar
Brick House Tavern + Tap
Joe s Crab Shack
Buca di Beppo
Tony Romas
The Cheesecake Cafe
Taal
Lawrys The Prime Rib
IZEL Latin American
L Atelier d Argentine
KYOZON
W&G
Wolfgang Puck
Planet Hollywood
The Grilled Cheese Truck, Inc
Periwinkle
Nobacco
PONEY
Illumin8
Coral
Michelle Belau
Cornelia James
Trio
Sombra
The Bedroom
Park Lane Jewellery
Wizard Jeans
LeSoie Cosmetics
Freshplus
Abdul Samad Al Qurashi
Cash Converters
Reflex
Asgharali
The Toy Store
Laura Ashley
TALLY WEiJL
Howards Storage World
FASTSIGNS
Trollbeads
7 camicie
Petit
Rockin Jump
CRYO Stay Young
ADMC
Massage Heights
Spigot
CycleBar
Brow Art 23
Ooh La La Beauty Bar
Mr. Transmission & Milex Complete Auto Care
Alta Mere & SmartView
Pitman Training
My 30 Minutes Personal Fitness Training
Zoo Gym
Fit Zone for Women
VLCC
NOVUS
Lapels Dry Cleaning
Wall Street English
Acumen Sports Center
Millennium Dance Complex
Flip Out
Snap Fitness
9Round
Pingu s English
Direct English
Dig That Gold
Alta Mere & SmartView
Restoration 1
RE/MAX
Amazing Athletes
The Security Professionals
Home Care Assistance
FasTracKids
JumpBunch
Renue
Jan-Pro
Real Leadership Coaching
Crestcom
Essential Beauty
Archipelago International
MagicWater
Macsauto – Automotive Service Solution
Bengkel Yamaha
Raja Motor
Takeichi
ICHIRYU
RAMEN IROHA
TEN KICHI YA
BARI-UMA
Kintan Buffet
Tsubo-hachi
Tsuru TonTan
Mo Mo Paradise
Chibo Okonomiyaki
Tenka Torimasu
GO GO CURRY
Baked Magic
COPEL
Hifu Lalaku
Body Healthy Clinic Inc.
Maido ookini shokudo
Gatten
Ueshima Coffee Trading Co., Ltd.
Akakara
Bulgogi brothers
Dkore Bukchangdong Soft tofu
Seorae Galmaegi
Guiga
SOGONGDONG
Han Kooksu
THE CUP
SPEEDLUNCHBOX
WARAWARA
K Food Express
Yoogane
PIZZA ALVOLO
BHC
Bonchon
KKULDAK
Witch´s Kitchen
PIZZA MARU
YADLLIE PLATE
Phomein
NeNe Chicken
ChirChir&Fish and Grill, New York Night Market
Mad for Garlic, Bistro Seoul
OUTDARK
ALL ABOUT CAFE, JUICETAM
BEESKET
HOMIBING
COFFEEBAY
Selecto Coffee
HUROM JUICE CAFE
Street Churros
JUICY
Sulbing
Sweet Monster
MINE CARE
OneNTwo Chicken
Sul Nang Gu
Smart Mahjong Cafe
FunBeerKing
ELLI CEL
Chikakchikak
SEYEON FOODS
Salady
Father´s Gomtang
Happyzzimdak
Fukuoka Hambageu
Art and Heart
MegaShield
Nilli’s Pasta & Pizza
Sariwon
Schneeballen Korea
Guljak Topokki
YUMSEM GIMBAP
Chefs Noodle Korea
Chicken Plus
WONNADONE
HELLOTEA
POCHA AGAIN
GOLD CHICKEN
Yukjeon Sikdang
Hands Coffee
Yadllie Plate
Kooklove
Hongik Donkatsu
Deutschen
YBM
MEGOZIGO
Youngdabang
F2MG Global Beauty Academy
Mr. Pizza
Mom´s Touch
MEGA COFFEE
MANGOSIX
Super Coffee
DALSABA
Noodles Tree
Caffe BONITO
Merriangie
Caramel Tree English
Wellkin Scalp
Chacha Korean Style Wine Bistro
bb.q chicken
LOTTERIA
Bon
Choongman
Chef´s Noodle
AZABU CAFE
Boblee Burger
OHJJU
Eye Level
CHEWY FACTORY
Kkotmaruem
3D Steampen
Jangone Education
CMATH
Englisheye
Wings
Challenge
Jangone Saypen Chinese
Jangone Saypen Japanese
Jangone Saypen English
Jangone Chinese Character
Jangone Saypen Korean
MAGAL B.B.Q.
Fuwa Fuwa Pancakes
Meet Fresh
Frozen Heart
Ice Una
Signarama
Fully Promoted
Transworld
The Great Greek
Graze Craze
Network Lead Exchange
Mizutaki
Saryo
Machida Shoten
Nagiya
Cafe BomBom
CROWNHOF
PURADAK CHICKEN
JAWS TPK
Norang Tongdak
King Kong Budaejjigae
เจิ้งซินไก่ทอด
Sanondaf
YogaSix
Pure Barre
CRUNCH FITNESS
Tony Roma´s
Jaggers
Texas Roadhouse
Farouj Abo El Abd
AseerTime
Abiko Curry
Applebee´s & IHOP
GapMaps
ขอข้อมูลเพิ่ม



 3 นาที
 28 กันยายน 2569
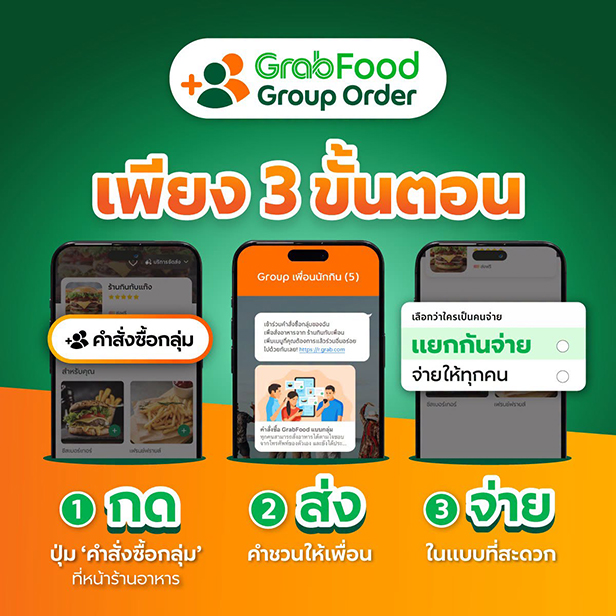


 1,809


